

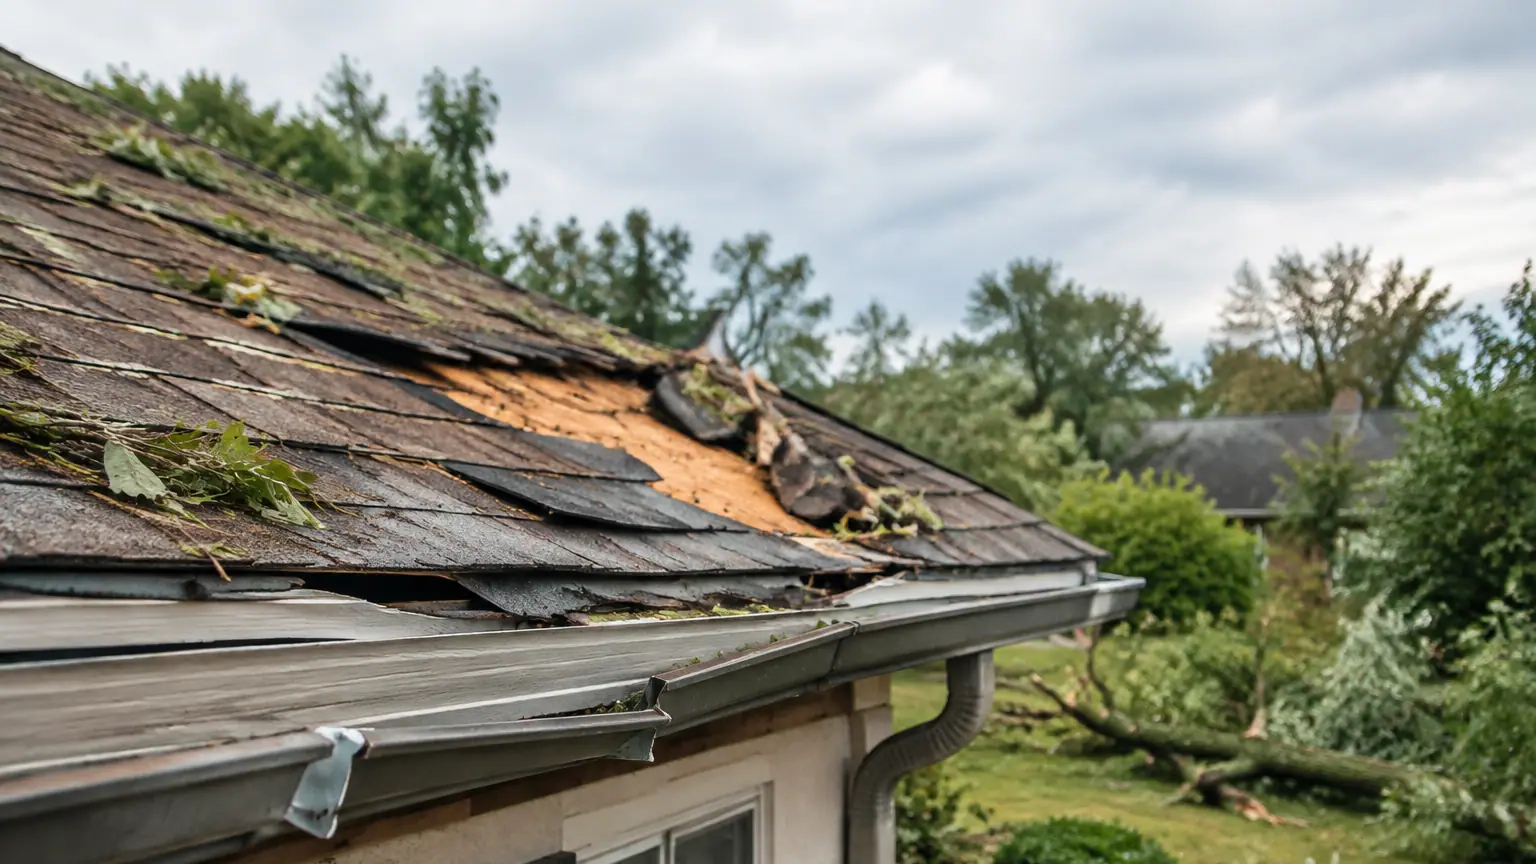
Ce vendredi 23 octobre 2026, Météo France a placé 23 départements en vigilance orange face à la tempête Austen. Dès 7h, environ 161 000 foyers étaient privés d’électricité, surtout en Bretagne, dans les Pays de la Loire et en Normandie, selon Enedis. Sur le littoral, les rafales ont dépassé 150 km/h, et des arbres encore couverts de feuilles, après un été très sec, ont cédé sur de nombreuses routes.
Si votre toiture a été touchée ou si un arbre est tombé sur votre terrain, la question qui compte d’abord est celle du délai. Beaucoup de propriétaires pensent qu’ils ont le temps de faire le tour des entreprises avant de prévenir leur compagnie. C’est une erreur qui peut coûter cher.
Tempête Austen : déclarer le sinistre à l’assureur dans les 5 jours ouvrés, avant toute réparation
Dans la plupart des contrats d’assurance habitation, la déclaration doit être faite dans un délai de cinq jours ouvrés à partir du moment où vous avez connaissance du sinistre, comme le prévoit le Code des assurances. Les jours fériés et le week-end ne comptent pas, ce qui raccourcit parfois le délai plus qu’on ne l’imagine. Si vous passez le vendredi 23 octobre à constater les dégâts, le compte court dès ce jour-là.
Ce délai est une obligation contractuelle, et son non-respect peut vous faire perdre une partie de votre indemnisation. Votre contrat peut prévoir des conditions différentes, donc relisez la rubrique consacrée aux sinistres avant de vous lancer. Prévenez votre assureur par écrit, en lettre recommandée ou via son espace en ligne, en précisant la date et la nature des dégâts.
Le délai de 5 jours ouvrés, compté à partir de quand ?
Le point de départ est la date à laquelle vous avez eu connaissance du dommage, et non celle de la tempête. Si vous découvrez une infiltration trois jours après le passage de la dépression, le délai court à partir de votre découverte. Notez l’heure et la date de votre constat, car c’est souvent le premier élément que l’assureur vérifie.
Premiers gestes après les dégâts : sécuriser le bien, photographier, conserver les preuves
Avant de penser aux devis, il faut limiter les dégâts qui peuvent encore s’aggraver. Une tuile manquante laisse entrer la pluie, qui abîme le plafond, l’isolation puis le parquet. Vous pouvez faire poser une bâche provisoire, à condition de ne pas vous mettre en danger et de garder les factures de cette intervention. L’assurance vous demandera d’éviter une aggravation, mais elle ne vous demandera pas de tout laisser en l’état.
Avant tout nettoyage ou toute réparation, prenez le temps de documenter la situation. Les photos des dégâts doivent être nombreuses, datées et prises sous plusieurs angles, avec un objet de référence pour l’échelle. Conservez aussi les débris, les branches ou les tuiles cassées si l’expert doit les voir, et rassemblez les pièces utiles :
- le contrat d’assurance et ses dernières conditions particulières ;
- les factures des biens endommagés, comme un électroménager ou du mobilier ;
- les devis reçus avant travaux et le constat des dégâts établi par un professionnel si vous en avez fait venir un ;
- les coordonnées de témoins, voisins ou artisans, en cas de litige.

Garantie tempête, catastrophe naturelle ou arbre du voisin : qui doit indemniser
Le plus souvent, une tempête relève de la garantie tempête incluse dans votre contrat multirisque habitation. Elle couvre les dégâts causés par le vent, la chute d’arbres ou l’arrachage de couverture. La catastrophe naturelle est un régime différent, qui ne s’applique que si un arrêté interministériel est publié. Dans ce cas, vous disposez de 30 jours après la publication de cet arrêté pour déclarer le sinistre, un délai distinct de celui des 5 jours ouvrés. Ne confondez donc pas les deux, et attendez de connaître le régime qui vous concerne avant de penser à la prescription.
Quand l’arbre ou la tuile vient du terrain du voisin, la question de la responsabilité se pose autrement. Le propriétaire d’un arbre, qui en est le gardien, répond en principe des dommages causés par sa chute, sauf en cas de force majeure. Un vent exceptionnel peut être invoqué pour s’en dégager, et ce point se discute au cas par cas. Adressez-vous à votre assureur, qui se chargera de contacter l’assurance du voisin, en joignant photos et constat.
Si vous êtes locataire, votre interlocuteur reste votre assureur habitation, qui couvre en principe les dégâts causés aux murs et aux biens mobiliers. Les travaux sur la structure, la toiture ou les menuiseries relèvent en général du propriétaire, que vous devez prévenir sans attendre. Chacun doit déclarer le sinistre dans son propre périmètre.
Expertise de l’assureur : contester l’offre et obtenir une contre-expertise dans les délais
Après votre déclaration, l’assureur mandate souvent un expert d’assurance qui vient constater les dégâts et chiffrer le préjudice. Son rapport lui sert de base pour formuler une offre, mais il ne vous lie pas. Vous pouvez le discuter, demander des précisions et refuser une offre d’assureur insuffisante, comme dans le cas d’un dégât des eaux où l’indemnité a finalement doublé. Vous avez aussi le droit de faire venir votre propre expert, ce qui ouvre une expertise contradictoire où les deux avis sont confrontés.
Ne signez pas l’offre immédiatement si elle ne couvre pas l’ensemble de vos dégâts. Une fois l’indemnité acceptée et l’accord signé, il devient très difficile de revenir dessus. Prenez le temps de comparer le chiffrage à vos devis, poste par poste, et demandez une contre-expertise si les écarts sont importants.
Franchise, fausse déclaration et prescription : les pièges qui réduisent l’indemnisation
L’indemnisation se calcule après déduction de la franchise, cette part des frais qui reste à votre charge et qui figure dans votre contrat. Elle peut varier fortement selon les garanties, et elle s’ajoute aux éventuelles franchises spécifiques liées aux catastrophes naturelles. Vérifiez le montant exact avant d’espérer une somme donnée.
Gardez aussi à l’esprit le risque de fausse déclaration. Surestimer la valeur d’un bien, ajouter un objet qui était déjà abîmé ou gonfler un devis peut entraîner la perte de l’indemnité, voire des poursuites. Déclarez uniquement ce qui a réellement été endommagé, au prix réel.
Enfin, l’action contre l’assureur se prescrit en principe par deux ans à compter de l’événement, selon le Code des assurances. Ce délai peut être interrompu par certaines démarches, mais il ne faut pas attendre la fin de l’expertise pour saisir un médiateur ou un avocat si le dossier traîne. Le plus sûr reste de garder une trace écrite de chaque échange avec votre compagnie.
- Pension de réversion : ce qui attend de nombreux veufs en novembre - 24 octobre 2026 à 15h41
- Votre abonnement d’électricité est peut-être trop gros pour votre maison, et vous le payez chaque mois - 24 octobre 2026 à 14h28
- Vos parents ont acheté une semaine en multipropriété en 1985, l’appel de charges arrive à votre nom - 24 octobre 2026 à 13h29
A lire aussi
 Vos parents ont acheté une semaine en multipropriété en 1985, l’appel de charges arrive à votre nom
 La concession de la tombe familiale est peut-être arrivée à échéance sans que personne ne s’en soit aperçu
 Si vous ne deviez faire qu’un seul bricolage avant l’hiver pour avoir chaud et payer moins de chauffage, ce serait celui-là
 Ce que les chauffagistes installent au-dessus d’un radiateur sous une fenêtre pour garder la chaleur dans la pièce
 Votre APL a baissé sans prévenir ? La CAF recalcule tous les trois mois, et vous avez deux mois pour contester
 Le geste de nos grands-mères pour que le radiateur chauffe aussi bien en consommant moins cet hiver