

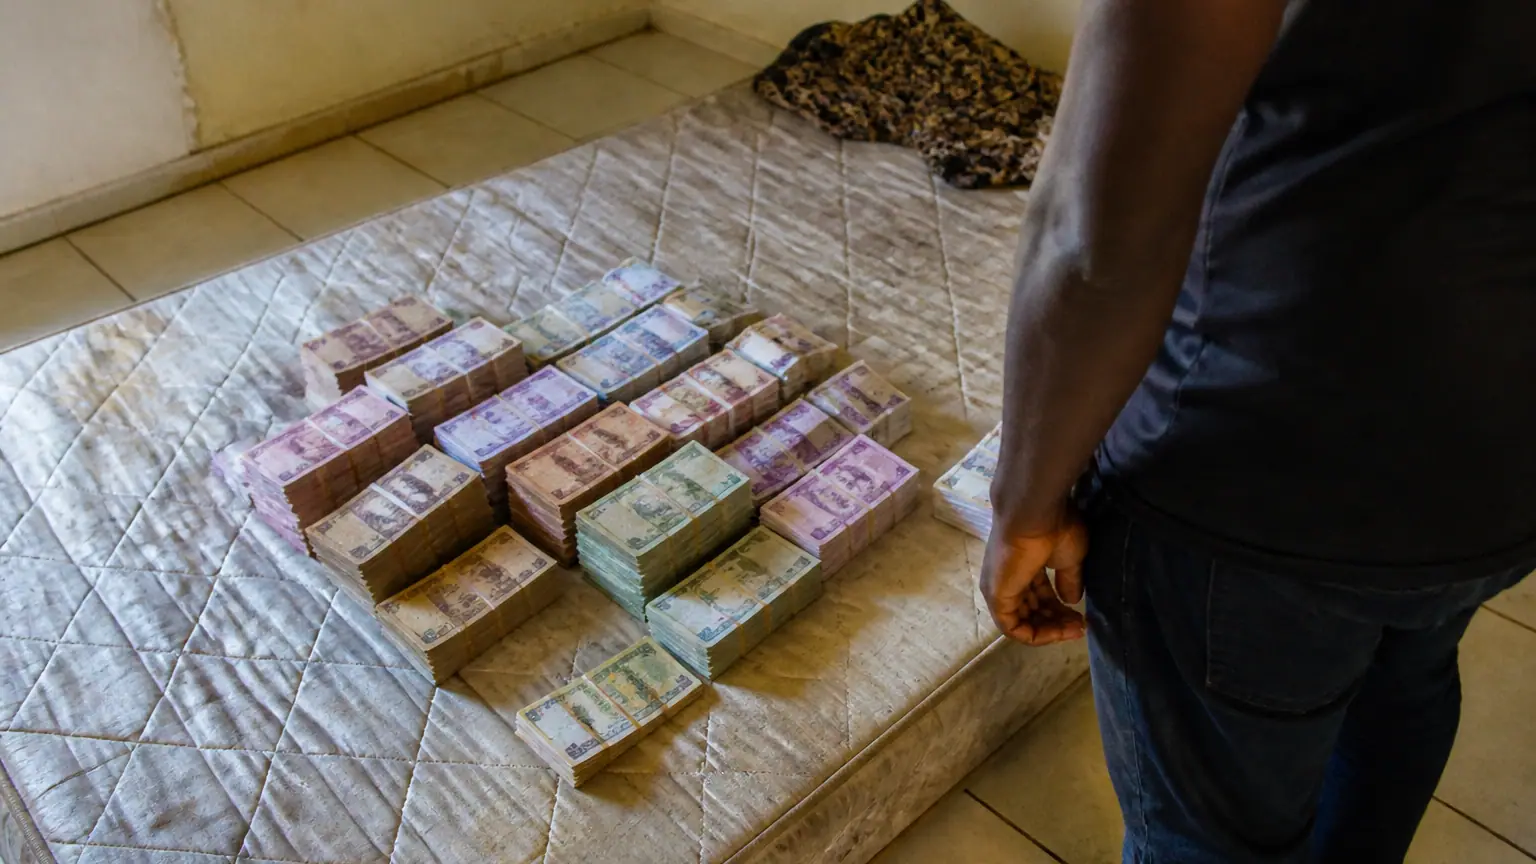
Garder de l’argent liquide chez soi n’est pas interdit, et beaucoup de particuliers conservent quelques billets à la maison sans y penser. Le problème commence au moment de verser une somme importante sur un compte. Des billets gardés sous le matelas pendant des années, ce que la banque peut exiger avant d’accepter le dépôt, est donc une question très concrète qui se pose au guichet.
En pratique, la banque peut demander d’où vient l’argent et réclamer des documents qui le prouvent : relevés bancaires anciens, acte de vente, attestation de succession ou justificatif de vente de titres. Si ces pièces ne convainquent pas, elle peut retarder l’opération, la refuser ou, dans les cas les plus sérieux, transmettre une déclaration de soupçon à Tracfin, le service de renseignement financier rattaché au ministère de l’Économie.
Le cas qui a fait parler de lui se situe en Espagne et relève du droit fiscal espagnol. Les règles bancaires françaises ou belges sont différentes, et la partie qui suit explique surtout le cadre français. Le récit espagnol sert ici de repère pour comprendre pourquoi un dépôt important attire l’attention, bien au-delà de la seule question des impôts.
Ce que la banque peut exiger avant d’accepter un dépôt d’espèces
En France, la banque est soumise aux règles anti-blanchiment, qui l’obligent à bien connaître ses clients et à vérifier l’origine des fonds lorsqu’une opération paraît inhabituelle. Cette obligation de vigilance ne vise pas l’épargne en liquide en elle-même. Elle s’active lorsqu’une somme importante, ou sans lien avec le profil habituel du client, se présente au guichet. Chaque établissement fixe ses propres seuils de contrôle, et aucun chiffre unique ne s’applique partout.
Le conseiller peut alors demander des pièces qui relient la somme à son origine. Les plus fréquentes sont les suivantes :
- des relevés bancaires antérieurs, qui montrent une épargne progressive ou des retraits identifiés ;
- un acte de vente, si l’argent provient de la cession d’un bien ;
- une attestation de succession ou de donation ;
- des bulletins de salaire ou un justificatif de vente de titres, selon le parcours de l’argent.
Le client signe souvent une déclaration sur l’origine des fonds. Un document mal rempli ou incohérent peut peser autant qu’une absence de justificatif, car la banque cherche avant tout une histoire qui tient debout.
Le cas du retraité espagnol : 200 480 euros déposés d’un coup
Le dossier concerne un retraité espagnol de 81 ans. Il a versé 200 480 euros en espèces sur son compte, une somme qu’il voulait utiliser pour aider sa fille à acheter un logement. Ce dépôt a immédiatement intéressé l’administration fiscale, qui a considéré cet argent comme un revenu non déclaré plutôt que comme une épargne ancienne gardée à domicile.
Faute de pouvoir relier la somme à des revenus déclarés, l’administration l’a requalifiée en « gain en capital injustifié ». Elle a appliqué le taux maximal de l’impôt sur le revenu, ce qui a abouti à une demande de 101 102,53 euros. L’homme, qui perçoit deux pensions publiques, affirmait avoir conservé cet argent chez lui pendant des décennies par méfiance envers les banques.
Pour appuyer sa version, il a présenté plusieurs documents : un ancien acte de vente immobilière, un fonds d’investissement, une vente de titres et des retraits effectués sur son compte et sur ceux de ses parents. Le tribunal régional de Valence a jugé que ces pièces ne permettaient pas d’établir avec certitude que les 200 480 euros correspondaient à ces anciennes sommes. Certaines opérations étaient libellées en pesetas, et d’autres ne mentionnaient pas clairement l’identité du retraité.
Le tribunal a tout de même annulé l’amende supplémentaire de 68 532,42 euros réclamée par le Trésor public, la conduite de l’intéressé n’ayant pas été jugée assez répréhensible. Il doit pourtant toujours payer les 101 102,53 euros d’impôt. Il a donc évité la pénalité, mais pas la facture principale.

Pourquoi les justificatifs ne suffisent pas toujours
Présenter des papiers ne règle pas tout. Il faut que ces documents se rattachent précisément à la somme déposée, avec le bon montant, la bonne personne et une chronologie cohérente. Dans l’affaire espagnole, la différence de monnaie et le flou sur l’identité du titulaire ont suffi à fragiliser la démonstration.
Plus l’argent a dormi longtemps, plus la preuve devient difficile à reconstituer. Des retraits anciens, des ventes oubliées ou des pièces familiales dispersées ne racontent pas forcément la même histoire qu’un versement unique et massif. La banque raisonne de la même façon : elle cherche la cohérence entre le passé déclaré et le présent.
Refus, blocage et plafond : ce qui peut se passer au guichet
Le droit français ne fixe pas de plafond général de dépôt d’espèces sur un compte, mais chaque banque applique ses propres seuils d’alerte. Au guichet, le conseiller peut poser des questions, demander des pièces complémentaires, reporter le dépôt ou le refuser. Dans certains cas, le compte est placé sous surveillance renforcée, et la relation avec la banque peut même prendre fin.
Si le doute persiste, la banque peut effectuer une déclaration de soupçon auprès de Tracfin. Le client n’est en principe pas informé de cette démarche, ce qui surprend souvent les personnes qui pensaient simplement faire un dépôt. La procédure ne vaut pas accusation : elle signifie seulement que la banque n’a pas pu lever son doute.
Fractionner pour passer inaperçu : le piège le plus fréquent
Verser une grosse somme en plusieurs fois pour rester sous les radars revient souvent dans les discussions. Pour la banque, c’est généralement l’inverse de ce qui rassure, car des dépôts répétés et calibrés peuvent ressembler à une tentative de contourner les contrôles. Un dépôt unique, accompagné des bons justificatifs, reste en général bien moins risqué.
Garder du liquide chez soi : légal, mais à justifier
Conserver des billets chez soi reste légal, et rien n’oblige à tout verser sur un compte. La vraie question est de pouvoir expliquer, pièces à l’appui, comment on a obtenu cet argent. Regrouper les actes de vente, les relevés anciens et les attestations de succession dans un même dossier permet de répondre bien plus sereinement le jour où l’on décide de déposer.
Avant une opération importante, le plus sûr reste de prendre rendez-vous avec son conseiller pour exposer la situation. Il indiquera les pièces attendues et les délais probables. Le cas espagnol relève d’un autre pays et d’un autre impôt, mais il illustre la même logique : une somme sans trace claire attire les questions, et il revient souvent à celui qui détient l’argent de l’expliquer.

- Des billets gardés sous le matelas pendant des années, ce que la banque peut exiger avant d’accepter le dépôt - 21 novembre 2026 à 20h38
- Chèque énergie 2027, le guichet ouvrira le 14 janvier pour ceux qui ne le reçoivent pas automatiquement - 21 novembre 2026 à 18h27
- Maison de retraite d’un parent, ce que les enfants doivent vraiment payer et dans quels cas ils peuvent refuser - 21 novembre 2026 à 16h52
À lire aussi
 Chèque énergie 2027, le guichet ouvrira le 14 janvier pour ceux qui ne le reçoivent pas automatiquement
 Maison de retraite d’un parent, ce que les enfants doivent vraiment payer et dans quels cas ils peuvent refuser
 Comment encaisser un chèque CESU, de l’inscription au CRCESU au virement
 Après le décès d’un proche, les démarches à faire dans la première semaine et celles qui peuvent attendre
 Petit-enfant confié par le juge à ses grands-parents, les aides auxquelles vous avez droit pour l’élever
 Veuf ou veuve après un mariage court, la durée qui décide si vous toucherez la pension de réversion