


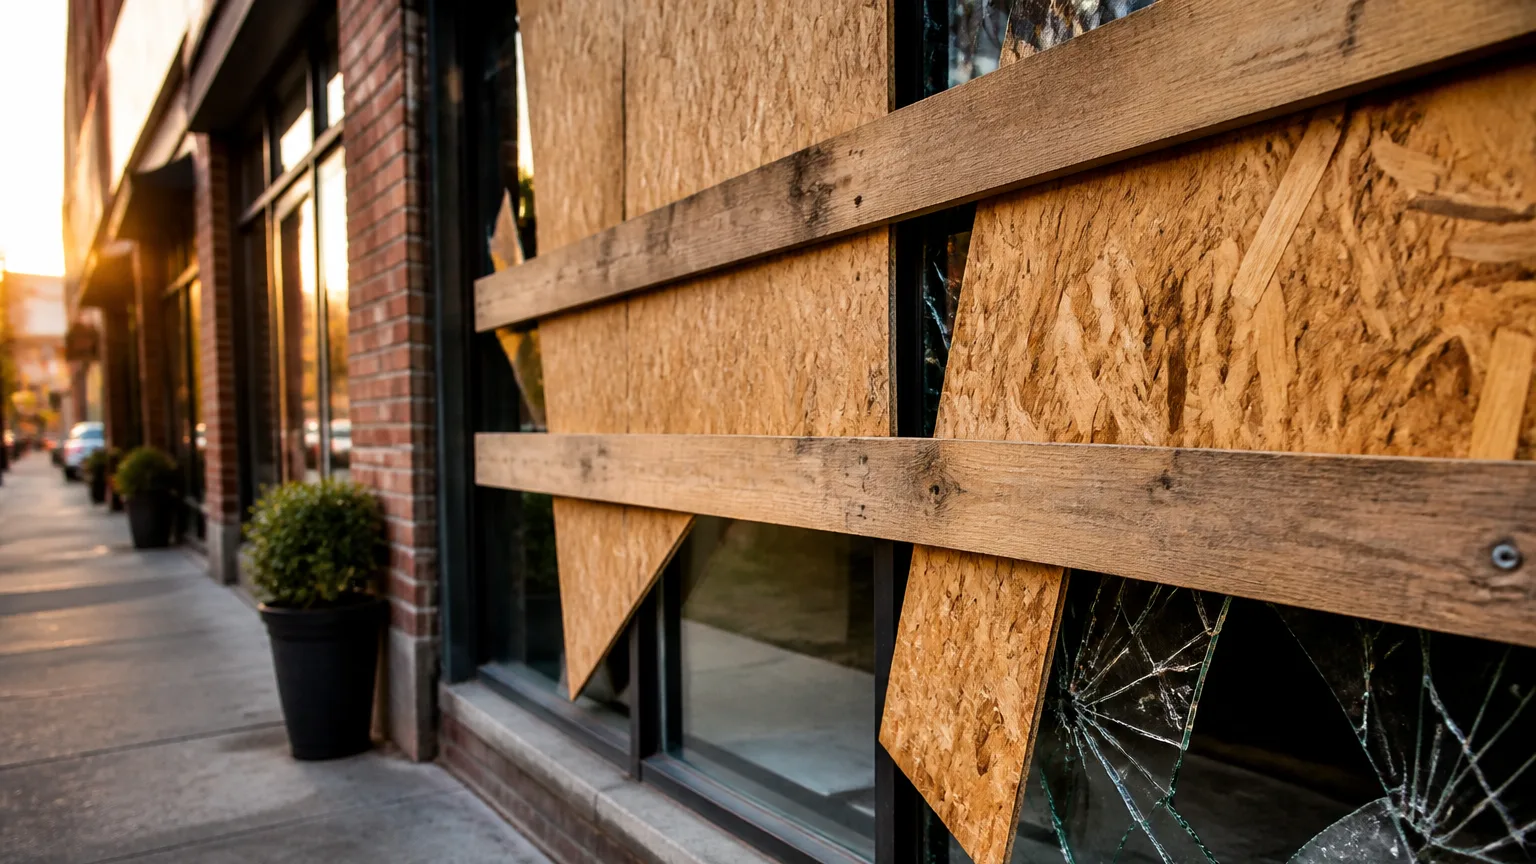
Vitrine brisée, rideau de fer tordu, stock emporté : si votre commerce a été touché pendant la manifestation du 17 octobre, la première question est souvent la même. Votre assurance va-t-elle payer ? La réponse est oui dans beaucoup de cas, mais elle dépend entièrement de ce que dit votre contrat et du respect des délais.
Les assurances remboursent-elles les commerces pillés ?
En principe, une assurance multirisque professionnelle couvre les dommages causés par des émeutes et des mouvements populaires, à condition que la garantie figure dans le contrat. Elle prend en charge les dégâts aux locaux, les marchandises volées ou détruites et, selon les options souscrites, une partie de la perte de chiffre d’affaires. Le plus souvent, l’assureur indemnise d’abord le commerçant, puis se retourne contre la collectivité, car la responsabilité des dégâts causés par un attroupement pèse en principe sur la commune (article L.2216-3 du Code général des collectivités territoriales).
Concrètement, le commerçant n’a donc pas à attendre l’issue d’une longue procédure contre les pouvoirs publics pour être indemnisé. Son interlocuteur reste son assureur, qui doit traiter le dossier selon les termes du contrat.
Ce que votre contrat doit couvrir pour être indemnisé
Tout dépend de la garantie émeutes et mouvements populaires, qui doit être explicitement mentionnée dans les conditions particulières. Certains contrats anciens ou très basiques ne la prévoient pas, et c’est précisément là que les mauvaises surprises arrivent. Le bris de glace, lui, est parfois une option séparée : une vitrine peut donc être exclue alors que le reste du local est couvert.
La perte d’exploitation est le poste le plus souvent sous-estimé. Elle ne vaut que si elle a été souscrite, et elle s’accompagne presque toujours d’un délai de carence pendant lequel aucune indemnité n’est versée. Le tableau ci-dessous résume les points à vérifier avant tout échange avec l’assureur.
| Dommage | Généralement couvert | À vérifier dans le contrat |
|---|---|---|
| Vitrines brisées | Oui, si le bris de glace est inclus | Montant de la franchise |
| Marchandises pillées | Oui, si les émeutes sont garanties | Inventaire récent et justificatifs d’achat |
| Dégradations du local | Oui, frais de remise en état compris | Plafond d’indemnisation |
| Perte d’exploitation | Seulement si la garantie a été souscrite | Délai de carence et durée d’indemnisation |
| Véhicules professionnels | Relève de l’assurance auto | Contrat distinct, garanties vandalisme |
Vitrine brisée : ce que couvre réellement le bris de glace
Une vitrine peut être couverte par la multirisque sans l’être par la garantie bris de glace, ou l’inverse. Relisez la ligne exacte du contrat avant de chiffrer le sinistre, car c’est elle qui fixera le montant versé après déduction de la franchise.
Les cas où l’assureur peut refuser ou réduire l’indemnisation
Un refus n’est pas automatique, mais il arrive, surtout quand le dossier présente une faille. Le contrat peut avoir été souscrit sans garantie émeutes, ce qui ferme la porte à toute indemnisation pour ce type de dégâts. La franchise reste à la charge du commerçant, et une sous-assurance (capital assuré inférieur à la valeur réelle des biens) peut conduire à une indemnisation réduite au prorata.
Les assureurs regardent aussi la façon dont le dossier a été constitué. Une déclaration tardive, l’absence de dépôt de plainte ou un inventaire impossible à justifier fragilisent fortement la demande. Les exclusions de garantie prévues au contrat, comme les dommages liés à un défaut d’entretien ou à une participation volontaire à des violences, peuvent aussi être invoquées. Voici les refus les plus fréquents :
- absence de garantie émeutes ou de bris de glace dans le contrat ;
- déclaration envoyée après le délai prévu par les conditions générales ;
- plainte non déposée ou dossier de police incomplet ;
- capital assuré trop faible par rapport à la valeur réelle du stock et des locaux ;
- dégâts anciens non réparés, mélangés aux dégâts du 17 octobre.
Qui paie au final : assureurs, État et commune
Dans le schéma le plus courant, l’assureur verse l’indemnité au commerçant, puis exerce un recours contre la commune responsable des dommages, en application du Code des assurances. L’État n’intervient pas directement dans ce mécanisme, mais il peut prendre le relais sur des aides complémentaires. Après les violences, le gouvernement a indiqué que les assurances auraient un rôle à jouer dans l’indemnisation, ce qui confirme que le contrat reste le premier levier pour les commerçants.
Pour les commerces qui n’ont pas de couverture suffisante, des dispositifs publics peuvent entrer en jeu. Il s’agit notamment du chômage partiel pour les salariés, de fonds de soutien destinés aux entreprises touchées et, selon les annonces faites, d’une cellule d’urgence pour orienter les commerçants. Les conditions d’accès varient d’un dispositif à l’autre et doivent être vérifiées auprès des services compétents.
Démarches à effectuer dans les jours qui suivent
Les premiers jours conditionnent la suite du dossier. Le commerçant doit d’abord sécuriser le local, puis documenter tous les dégâts avant tout nettoyage, car les photos et les constats servent de preuve. Le dépôt de plainte est une étape indispensable, et il faut ensuite prévenir l’assureur dans les délais fixés par le contrat, souvent cinq jours ouvrés. Les étapes à suivre sont les suivantes :
- Mettre le local en sécurité et photographier chaque dégât, sous tous les angles.
- Déposer plainte au commissariat ou à la gendarmerie, en listant les biens volés ou détruits.
- Déclarer le sinistre à l’assureur par écrit, dans le délai indiqué au contrat.
- Rassembler les factures, l’inventaire du stock et les justificatifs de chiffre d’affaires.
- Accueillir l’expert d’assurance mandaté pour établir le constat de dommages.
- Vérifier en parallèle son éligibilité aux aides publiques et aux dispositifs de soutien.
Le commerçant qui suit ces étapes met toutes les chances de son côté. Le contrat reste la clé, mais un dossier propre, daté et complet est ce qui permet, au final, de passer d’un refus à une indemnisation.
A lire aussi
 L’électricité a bondi de 40 % en un mois sur les marchés, faut-il quitter le tarif réglementé avant février ?
 Un faux RIB, 64 891 € d’héritage partis ailleurs, et un notaire condamné à rembourser l’héritier
 Commerce pillé le 17 octobre ? Crédit Agricole et LCL prêtent jusqu’à 20 000 € à 2,5 %, sans frais de dossier
 Déclaration de succession en retard ? Dès le 7e mois, le fisc ajoute 0,20 % par mois, puis 10 % de majoration
 À 70 ans, la mutuelle pourrait coûter 90 € de plus par an en 2027, avec des hausses attendues de 4 à 10 %
 Près de 60 % de l’effort du budget 2027 demandé aux ménages pourrait retomber sur les retraités