

Recevoir une proposition d’indemnisation après un dégât des eaux donne souvent l’impression que le dossier est clos. Pourtant, l’offre de son assureur n’est pas forcément la dernière parole. Une affaire survenue en Haute-Saône le montre bien : un propriétaire a refusé une somme de plus de 46 000 euros, et la justice lui a finalement accordé bien davantage.
Non, une proposition d’indemnisation n’est pas définitive tant que vous ne l’avez pas acceptée. Vous pouvez la contester, faire réaliser votre propre contre-expertise et, si le désaccord persiste, saisir un tribunal. Dans ce dossier, la cour a fixé l’indemnité à 82 961,55 €, un montant brut qui doit encore être diminué des sommes déjà versées et de la franchise, soit environ 36 500 € de plus que l’offre initiale.
Un dégât des eaux en Haute-Saône : 11 290 € d’abord, 46 453 € ensuite
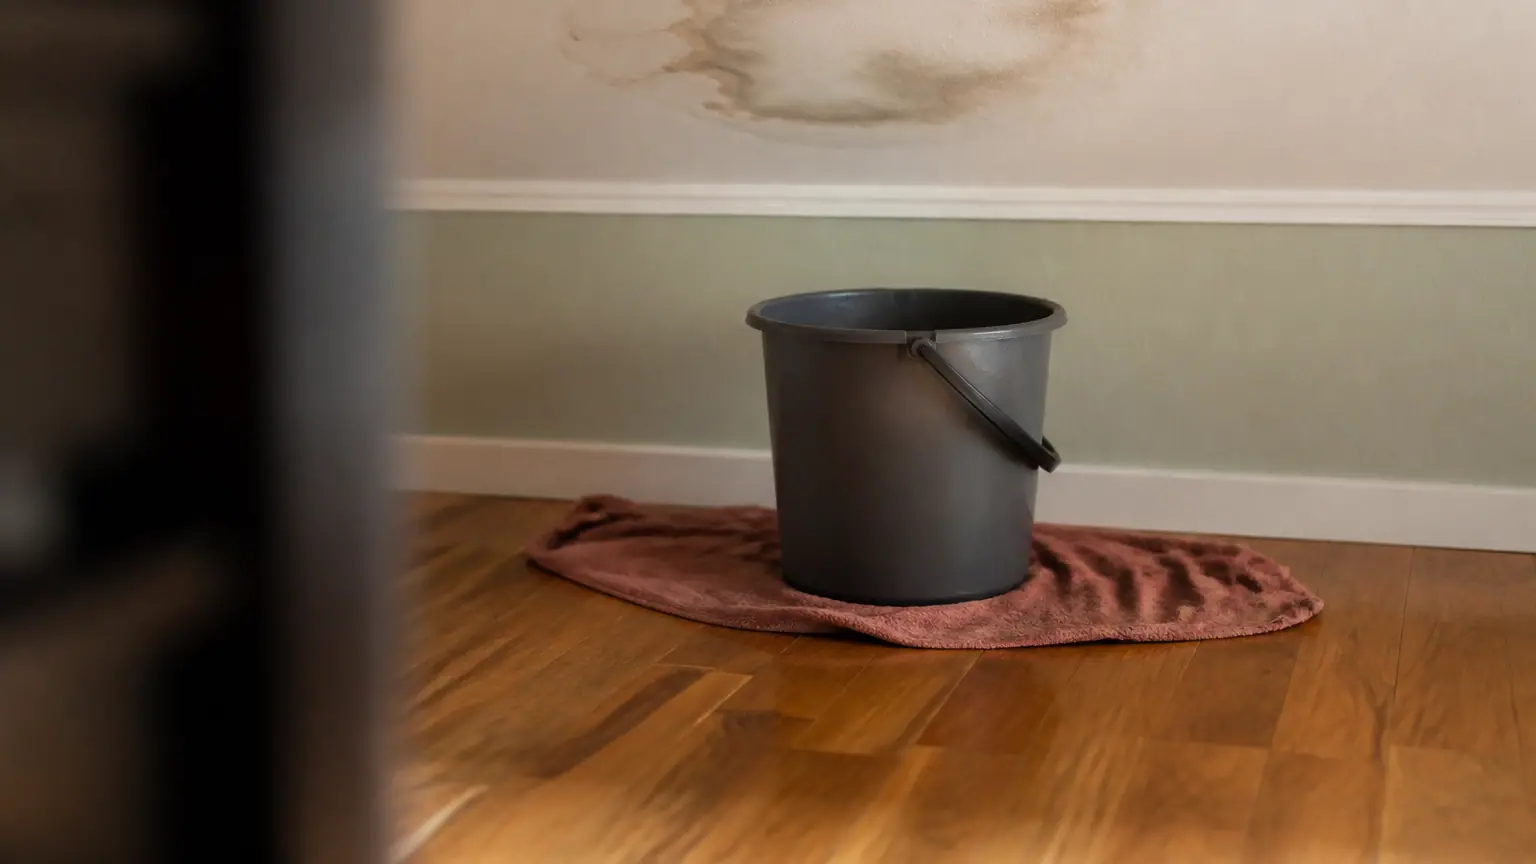
Tout commence le 15 mai 2017 dans une maison de Haute-Saône. Une fuite apparaît sur une canalisation de la salle de bains, à l’étage, et l’eau gagne plusieurs pièces. Le propriétaire est assuré chez Allianz : il déclare le sinistre et attend que les dommages soient chiffrés, ce qui correspond à la procédure habituelle d’une assurance habitation.
Le premier chiffrage tombe rapidement, à 11 290,95 €, dont 3 740 € versés immédiatement. Le propriétaire juge cette somme très éloignée de la réalité. Cuisine, parquets, plafonds, plomberie, carrelage, installation électrique : chaque poste pèse lourd, et certains atteignent à eux seuls plusieurs milliers, voire des dizaines de milliers d’euros. L’évaluation des dommages évolue donc fortement au fil des échanges.
Après de nouveaux échanges et de nouvelles expertises, l’assureur formule une proposition nettement plus élevée le 20 février 2020 : 46 453,71 €. La hausse est réelle, mais l’assuré ne la juge toujours pas suffisante.
Refuser une offre trop basse : la contre-expertise et le tiers expert
Plutôt que d’accepter, le propriétaire mandate son propre expert. Le cabinet Est Expertise chiffre d’abord les dommages directement liés au dégât des eaux à 32 629 €. Comme l’assureur et l’assuré restent en désaccord, le tiers expert prévu par le contrat intervient à son tour pour reprendre le dossier. Son évaluation atteint 131 408 €, ce qui change nettement la donne.
Cette séquence rappelle qu’une contestation ne se limite pas à dire à l’assureur que la somme paraît légère. Il faut opposer une autre évaluation des dommages, argumentée poste par poste et appuyée par des justificatifs. Le tiers expert n’intervient que si le contrat le prévoit, c’est donc la clause d’expertise de votre propre contrat qu’il faut lire en premier.
Saisir la justice : 140 418 € réclamés, 82 961,55 € accordés
Faute d’accord malgré ces expertises, le propriétaire saisit la justice en juin 2021 et réclame 140 418 € à Allianz. La cour fixe finalement l’indemnité à 82 961,55 €. Ce chiffre ne correspond pas à la somme que l’on encaisse telle quelle, puisqu’il faut en retrancher les sommes déjà versées et la franchise prévue au contrat.
82 961,55 € : un montant brut, pas le chiffre net
Le double annoncé dans le titre correspond à une indemnité brute, avant déductions. Pour estimer ce qui reste réellement à percevoir, reprenez le total accordé et soustrayez les avances déjà reçues ainsi que la franchise indiquée dans votre contrat. Le résultat peut être sensiblement inférieur au total affiché.
Cette affaire reste néanmoins un cas particulier. Chaque dossier dépend de ses dommages, de ses justificatifs et des termes exacts du contrat, et rien ne garantit qu’un refus aboutisse au même résultat.
Avant toute contestation : origine du sinistre, garanties et délai de déclaration de cinq jours
Avant de contester quoi que ce soit, il faut revenir aux fondamentaux. Le dossier commence par la déclaration de sinistre, qui doit être faite dans les délais fixés par le contrat. Ce délai est souvent de cinq jours, mais il faut le vérifier dans vos conditions particulières. Il faut aussi identifier l’origine du sinistre, car elle détermine les responsabilités et la garantie qui s’applique.
Dans cette affaire, la fuite venait d’une canalisation de la salle de bains. Une fois ces points clarifiés, la démarche suit généralement quatre étapes :
- Vérifier que la garantie dégât des eaux figure bien dans votre contrat d’assurance habitation.
- Demander le détail chiffré de la proposition, poste par poste.
- Faire établir une contre-expertise par un expert que vous mandatez.
- Consulter la clause d’expertise pour savoir si un tiers expert peut trancher le désaccord.
Si l’assureur maintient son refus : recours et aides
Si l’assureur reste sur sa position malgré les expertises, plusieurs recours existent. Pour un autre sinistre refusé, lire véhicule incendié assuré au tiers. Le médiateur de l’assurance peut être saisi lorsque le dialogue avec votre assureur est bloqué. Un avocat spécialisé en droit des assurances, ou une association de consommateurs, peut également vous aider à évaluer vos chances avant de vous engager.
Le tribunal reste l’étape finale, celle que le propriétaire de Haute-Saône a franchie en juin 2021. Elle suppose de réunir l’ensemble des rapports d’expertise, les factures et la correspondance échangée avec l’assureur. Une offre n’est donc jamais figée tant qu’un désaccord est argumenté et documenté, même si rien ne garantit que la justice ira dans le même sens que dans cette affaire.

- Votre père avait un coffre à la banque : qui peut l’ouvrir après son décès et ce que l’agence peut refuser - 28 octobre 2026 à 7h32
- MaPrimeRénov’ : plafonds revus et travaux exclus, vérifiez votre dossier avant de signer le moindre devis - 28 octobre 2026 à 7h17
- Vous faites une cure thermale chaque année ? Le budget de la Sécu 2027 pourrait changer la note dès l’an prochain - 27 octobre 2026 à 17h18
À lire aussi
 MaPrimeRénov’ : plafonds revus et travaux exclus, vérifiez votre dossier avant de signer le moindre devis
 Un abri pour la voiture un peu trop large et la mairie exige une autorisation, juste avant l’hiver
 La maison d’un parent décédé reste vide : votre assurance habitation peut refuser de payer au premier sinistre
 Vanne papillon : quel type choisir selon votre application ?
 Résidence secondaire : l’avis de taxe d’habitation arrive bientôt, et une date compte plus que les autres
 Entretien de la chaudière oublié cette année, votre assureur peut vous l’opposer après un sinistre