

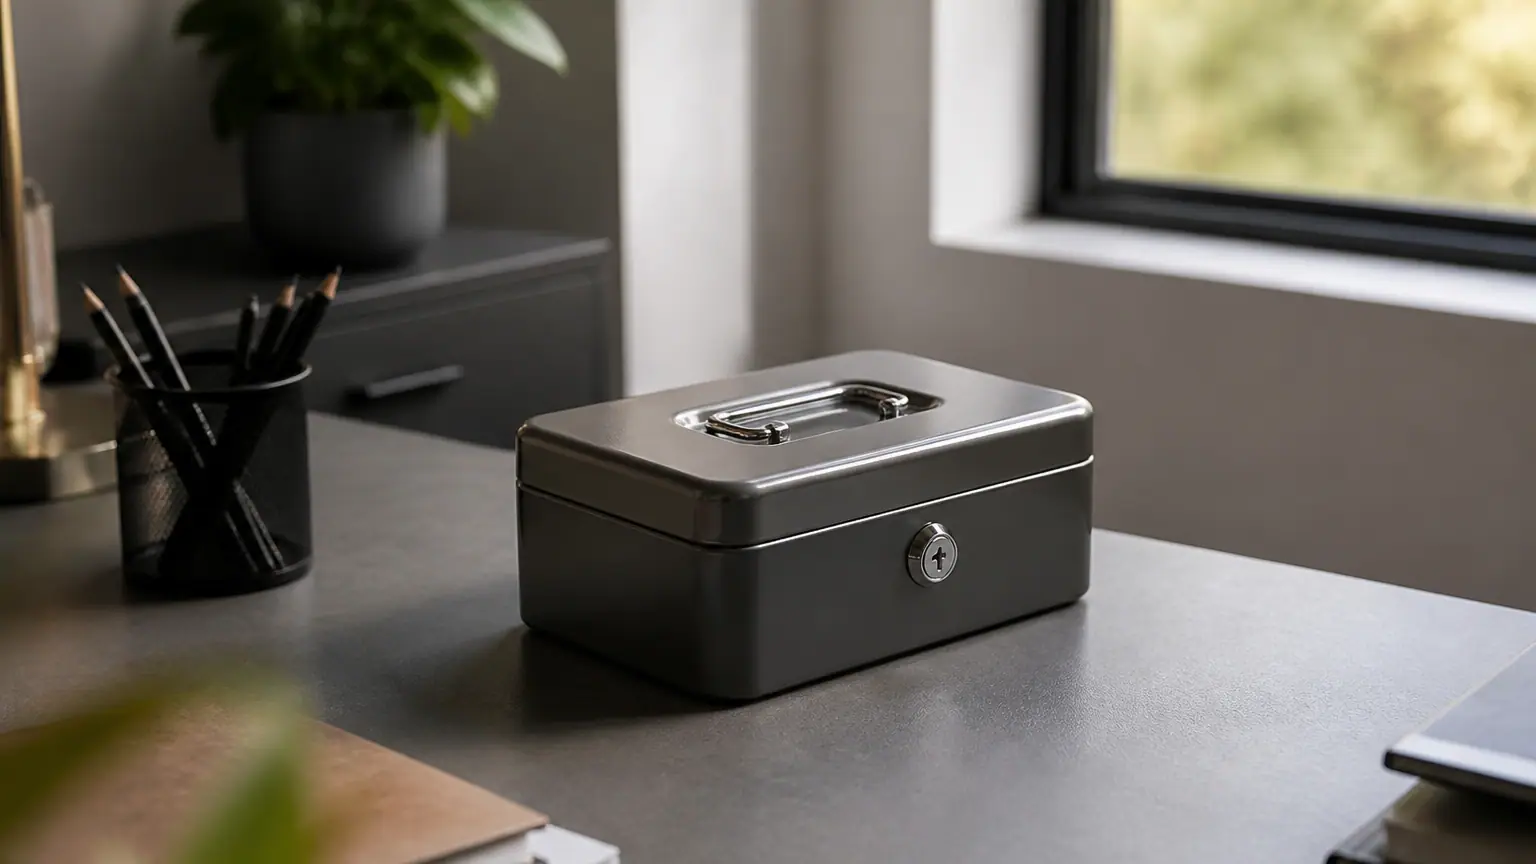
Quand un parent meurt, le coffre qu’il louait à la banque reste verrouillé jusqu’à ce que la succession soit réglée. Ce sont en principe les héritiers, ou les ayants droit capables de prouver leur qualité, qui peuvent demander l’ouverture. L’agence peut toutefois la refuser tant que les pièces ne sont pas réunies ou que tous les héritiers ne sont pas présents. Le motif de refus le plus fréquent tient justement à ces deux points : des documents incomplets ou des héritiers qui ne se sont pas encore retrouvés.
Qui peut ouvrir le coffre après le décès ?
Le contrat de location du coffre est lié à la personne du locataire. Il prend fin avec le décès, mais la banque ne le résilie pas d’elle-même : elle attend de savoir qui succède. Les personnes habilitées sont les héritiers, qu’ils soient légaux ou désignés par testament, et plus largement les ayants droit qui peuvent justifier d’un lien juridique avec le défunt.
Le mandataire, c’est-à-dire la personne que votre père avait autorisée à accéder au coffre, perd en principe ce pouvoir au moment du décès, puisque le mandat s’éteint avec celui qui l’a donné. Un conjoint non héritier, un concubin ou un ami n’ont pas de droit d’accès par défaut (voir aussi comptes du défunt et recel successoral). Si le testament leur transmet un bien précis, ils devront le démontrer par les pièces de la succession. Lorsque la succession est confiée à un notaire, c’est souvent lui qui coordonne la démarche avec la banque.
Les documents que la banque exige
Chaque établissement utilise son propre formulaire, mais la liste reste assez stable d’une banque à l’autre. L’agence commence par vérifier le décès, puis la qualité de la personne qui se présente. Pour prouver la succession, elle accepte en général un certificat d’hérédité ou acte de notoriété, le second étant établi par un notaire. Si votre père a laissé un testament, il doit être présenté, car il peut modifier la répartition des biens.
En pratique, il faut préparer les éléments suivants :
- l’acte de décès de votre père
- le certificat d’hérédité ou l’acte de notoriété
- une pièce d’identité de chaque héritier présent
- la clé du coffre, ou la déclaration de sa perte
- le testament, s’il existe

Ce que l’agence peut refuser
Plusieurs refus sont tout à fait légitimes. Le premier concerne les pièces incomplètes ou qui ne prouvent pas le lien avec le défunt. Le deuxième touche les héritiers absents : le contenu du coffre fait partie de l’indivision, et la plupart des agences exigent la présence de tous les héritiers ou leur accord écrit. Le troisième cas est celui d’une personne qui se présente seule, sans mandat ni document, pour récupérer les objets. Un refus de ce type protège aussi les autres héritiers contre une sortie de biens sans contrôle.
Ce refus n’est pas définitif. Dès que les papiers sont réunis, l’ouverture peut être programmée. En revanche, un refus donné sans explication doit être contesté par écrit. Demandez le motif précis, avec la référence du contrat de location, afin de savoir exactement ce qui manque.
L’ouverture en présence d’un huissier et l’inventaire du contenu
Quand la clé est introuvable ou que les héritiers ne peuvent pas la présenter, la banque fait appel à un huissier de justice pour ouvrir le coffre. L’ouverture se déroule en présence de l’huissier, d’un représentant de l’agence et, idéalement, des héritiers. L’huissier dresse un procès-verbal qui décrit le contenu, ce qui constitue un inventaire fiable pour éviter les contestations plus tard.
Les frais de l’huissier sont en principe à la charge de la succession, ce qui pèse sur les héritiers. Il vaut donc mieux retrouver la clé ou réunir tous les héritiers avant de lancer la procédure.
Le mandat ne vous ouvre plus rien
Si votre père vous avait donné procuration sur son coffre, ce pouvoir s’éteint avec son décès. Ne vous présentez pas à l’agence avec un ancien mandat comme s’il était encore valable, car l’agence le refusera.
Le contrat de location, les loyers et le coffre non réclamé
Tant que le coffre n’est pas restitué, le contrat continue de produire des frais (voir aussi factures pendant un compte bloqué). Le loyer continue de courir et se prélève sur le compte de votre père ou se réclame à la succession. Un impayé peut conduire la banque à engager une procédure, d’où l’intérêt de signaler le décès sans attendre et de demander la résiliation dès que le coffre a été ouvert.
Les conditions de résiliation, le préavis et les frais dépendent du contrat signé avec chaque banque. Ces éléments sont à vérifier directement auprès de l’agence, qui peut remettre une copie du contrat aux héritiers.
Si personne ne réclame le coffre pendant longtemps, la banque peut le faire ouvrir et confier son contenu à un organisme compétent, dans le cadre de la procédure de déshérence. Les modalités varient selon les établissements et la nature des biens. Ce scénario reste rare, mais il explique pourquoi il vaut mieux régler le dossier rapidement, en réunissant les héritiers et les pièces dès les premières semaines.

- Votre père avait un coffre à la banque : qui peut l’ouvrir après son décès et ce que l’agence peut refuser - 28 octobre 2026 à 7h32
- MaPrimeRénov’ : plafonds revus et travaux exclus, vérifiez votre dossier avant de signer le moindre devis - 28 octobre 2026 à 7h17
- Vous faites une cure thermale chaque année ? Le budget de la Sécu 2027 pourrait changer la note dès l’an prochain - 27 octobre 2026 à 17h18
À lire aussi
 Vous faites une cure thermale chaque année ? Le budget de la Sécu 2027 pourrait changer la note dès l’an prochain
 Victime d’hameçonnage, votre banque doit vous rembourser sous un jour ouvrable avant d’invoquer votre négligence
 Héritage : les petits-enfants peuvent-ils toucher directement la part de leurs grands-parents ?
 Aide à domicile pour un parent âgé : une partie des frais revient à la famille, encore faut-il savoir comment
 Aide carburant : vous pensiez gagner trop pour y avoir droit, mais la règle a peut-être changé
 Pension alimentaire impayée : bonne nouvelle, la CAF peut avancer l’argent, mais à quelle condition ?