

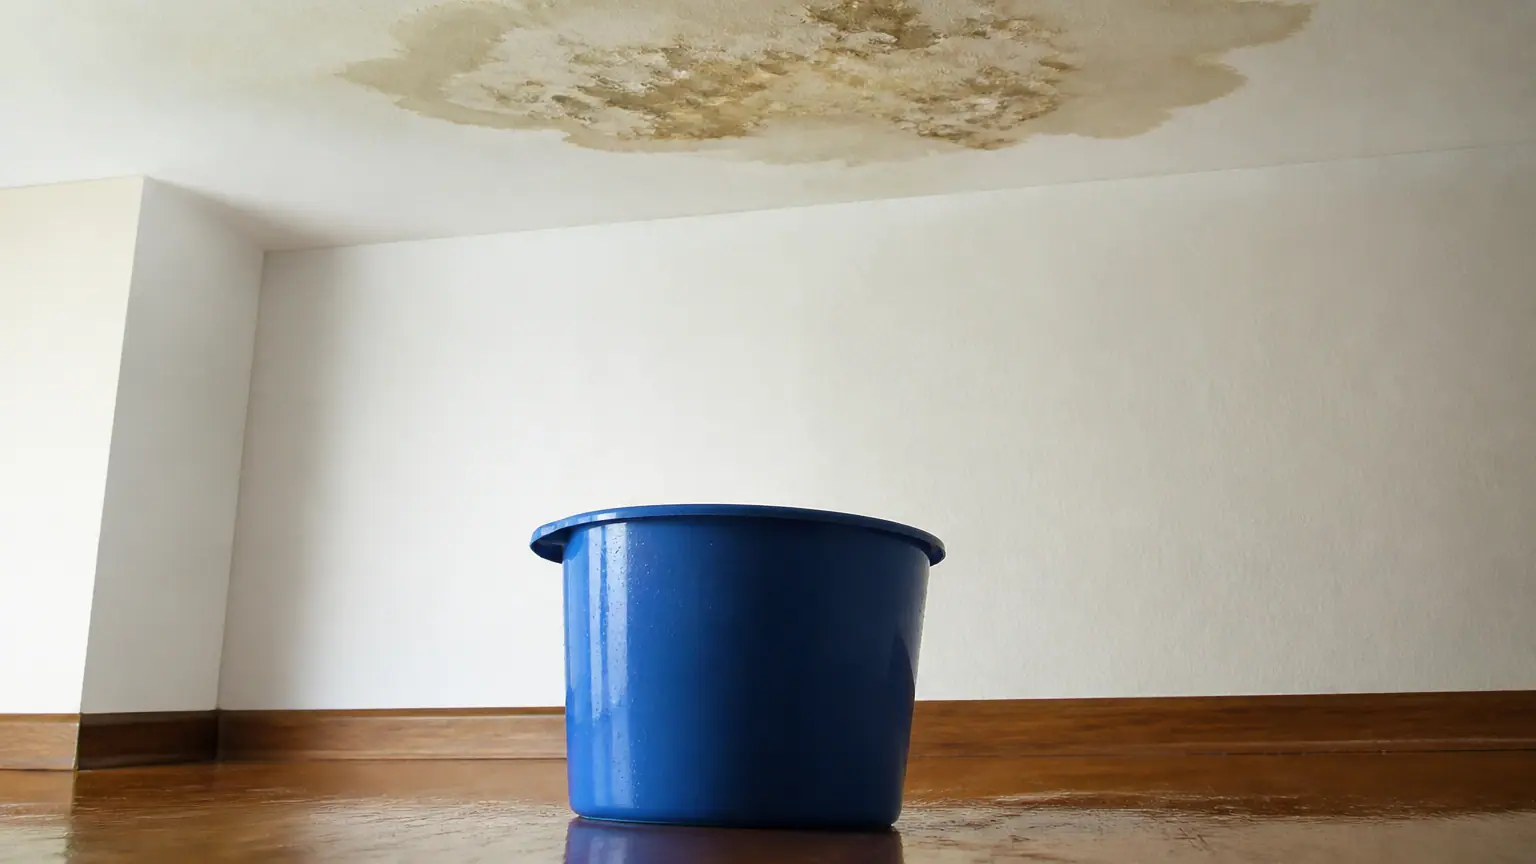
Un matin, une tache apparaît au plafond de la cuisine, puis le parquet gondole. La fuite vient de l’appartement du dessus, et la première question qui vient à l’esprit est simple : qui va payer, et avant quand faut-il prévenir son assurance ? La réponse commence par un délai court, qui court dès que le dommage est constaté.
En général, vous devez déclarer le sinistre à votre propre assureur dans un délai de cinq jours ouvrés. Ce délai est celui que retiennent le plus souvent les guides juridiques, mais le point de départ et la durée exacte figurent dans votre contrat d’assurance habitation ou multirisque habitation. Vérifiez-les avant toute chose, car un retard peut compliquer l’indemnisation.
Fuite venant du voisin du dessus : le délai à ne pas rater pour déclarer à votre assurance
Le délai court à partir du moment où vous avez connaissance du dommage, comme le rappelle aussi ce délai de déclaration après une tempête. Concrètement, dès que vous voyez l’eau couler ou la trace d’une infiltration, le compte à rebours est lancé, même si vous ignorez encore d’où vient la fuite. Ne attendez pas que le voisin du dessus reconnaisse sa responsabilité pour écrire à votre assureur : c’est à votre compagnie de lancer la procédure.
La déclaration se fait par écrit, de préférence par lettre recommandée avec accusé de réception ou via l’espace client de votre assureur. Indiquez la date de découverte, la localisation des dégâts, l’identité du voisin si vous la connaissez, et joignez les premières photos. Une déclaration précise dès le départ évite beaucoup d’allers-retours par la suite.
Les gestes du premier jour qui protègent votre indemnisation
Avant même de rédiger la déclaration, il faut limiter les dégâts. L’assureur attend de vous que vous agissiez comme si le sinistre n’était pas couvert, et il peut refuser une partie de l’indemnisation si l’aggravation vient d’une négligence. Les réflexes suivants reviennent dans tous les parcours :
- Couper l’arrivée d’eau générale si la fuite continue, ou fermer le robinet d’arrêt de votre logement.
- Mettre à l’abri les biens exposés, retirer les tapis, déplacer les meubles et couper le courant près des zones mouillées.
- Prévenir le voisin du dessus, le syndic de copropriété ou le propriétaire s’il s’agit d’un logement loué, en gardant une trace écrite.
- Photographier et dater chaque dommage, y compris les objets abîmés, avant de les jeter.
- Conserver les factures des réparations urgentes, qui seront utiles pour l’expertise.
Le constat amiable, rempli avec le voisin si celui-ci accepte de coopérer, reste le document le plus utile. Il décrit les circonstances et les dommages, et il sert de base à la suite du dossier. Sans constat, il faudra reconstituer la chronologie avec d’autres preuves, ce qui prend plus de temps.

Un sinistre fréquent et coûteux : ce que disent les chiffres 2025
Le dégât des eaux n’a rien d’exceptionnel. Selon le bilan 2025 de France Assureurs, les assurés ont déclaré plus de 1,6 million de fuites, débordements et infiltrations, soit un sinistre toutes les 19 secondes. Le dégât des eaux représente à lui seul 39 % des sinistres habitation, loin devant les autres garanties.
1 263 € : le coût moyen d’un dégât des eaux
Pris isolément, ce sinistre coûte moins cher que la moyenne de l’ensemble des sinistres habitation, qui atteint 1 901 €. Ce sont surtout les volumes qui pèsent sur les comptes des assureurs, avec un rapport sinistres à primes tombé à 61,7 % en 2025, contre 76 % en 2024.
Ces chiffres ont aussi un sens pour vous. La fréquence a reculé de 15,5 % en un an, et les indemnités versées pour ce type de dommage ont baissé de 13,4 %. Cela ne change rien au délai de déclaration, qui reste le point sensible du dossier, et c’est pour cela que la question du responsable mérite d’être posée tout de suite.
Qui paie vos dégâts : votre assureur, celui du voisin ou la responsabilité du voisin
Dans la plupart des cas, c’est votre propre assureur qui vous indemnise en premier, même si la fuite vient de chez le voisin. Il ne vous revient pas de démêler seul qui est responsable, et un dégât des eaux, offre d’indemnisation contestée le montre bien. Cette répartition passe par la convention IRSI, un accord entre assureurs qui détermine lequel d’entre eux règle le dossier, dans la limite des plafonds prévus par la convention.
Concrètement, votre assureur vous rembourse selon les garanties de votre contrat, puis se retourne contre l’assureur du voisin si les conditions de la convention sont réunies. Votre franchise reste à votre charge, et l’expertise fixe le montant des dommages. Si le dommage dépasse les cadres de la convention, ou si la fuite a une autre origine, la responsabilité civile du voisin ou de son bailleur peut être recherchée directement.
Cette architecture évite de vous faire attendre la désignation du responsable. Elle ne vous dispense pas de connaître vos garanties : une franchise élevée ou une exclusion de certains dommages peut réduire sensiblement l’indemnisation. Le prix de votre contrat se compare d’ailleurs ligne par ligne, franchise comprise, car la prime moyenne a progressé de 7,8 % en 2025, à 323 € hors taxes.
Voisin absent ou qui ne fait rien : mise en demeure, syndic et recours
Il arrive que le voisin du dessus ne réponde pas, ou qu’il refuse de faire réparer la canalisation responsable. Le premier recours consiste à lui adresser une mise en demeure par lettre recommandée, en décrivant la fuite, les dommages constatés et le délai demandé pour intervenir. Une copie au syndic de copropriété permet d’accélérer les choses, car celui-ci peut faire intervenir un plombier ou convoquer une assemblée.
Si rien ne bouge, le juge des référés peut ordonner des travaux ou une expertise en urgence. Gardez à l’esprit le délai de prescription, fixé par votre contrat et par le code des assurances : le laisser filer reviendrait à perdre le droit d’agir contre votre assureur ou contre le responsable. Mieux vaut donc conserver toutes vos pièces et noter chaque échange, du premier constat à la dernière relance.
En résumé, déclarez le sinistre dans les cinq jours ouvrés à votre assureur, limitez les dégâts dès le premier jour et gardez vos preuves. Le reste du dossier, c’est-à-dire l’expertise, la répartition entre assureurs et les éventuelles poursuites contre le voisin, se règle ensuite, sans que vous ayez à porter seul la charge financière de la fuite.

- Frais bancaires sur le compte d’un défunt : la gratuité a disparu, ce que vous allez payer - 1 novembre 2026 à 9h36
- Fuite chez le voisin du dessus, le délai à ne pas rater pour que l’assurance paie vos dégâts - 1 novembre 2026 à 8h23
- Toussaint, qui doit payer la tombe des parents quand un frère ou une sœur ne veut rien donner - 1 novembre 2026 à 7h17
À lire aussi
 Chauffage coupé dans une pièce inutilisée, la fausse bonne idée qui peut vous coûter cher
 Conteneur posé sur cales au fond du jardin, passé trois mois le fisc le traite comme un garage
 Isolation des combles, de 20 à 35 € le m², les lignes du devis à vérifier avant de signer
 Votre mère locataire est décédée, le loyer court jusqu’au congé, un an pour agir puis trois mois
 Parent en Ehpad, louer son logement 600 € par mois rapporte moins que prévu, impôts et aides comptés
 Fuite d’eau cachée après le compteur, la loi plafonne votre facture mais il faut le demander