


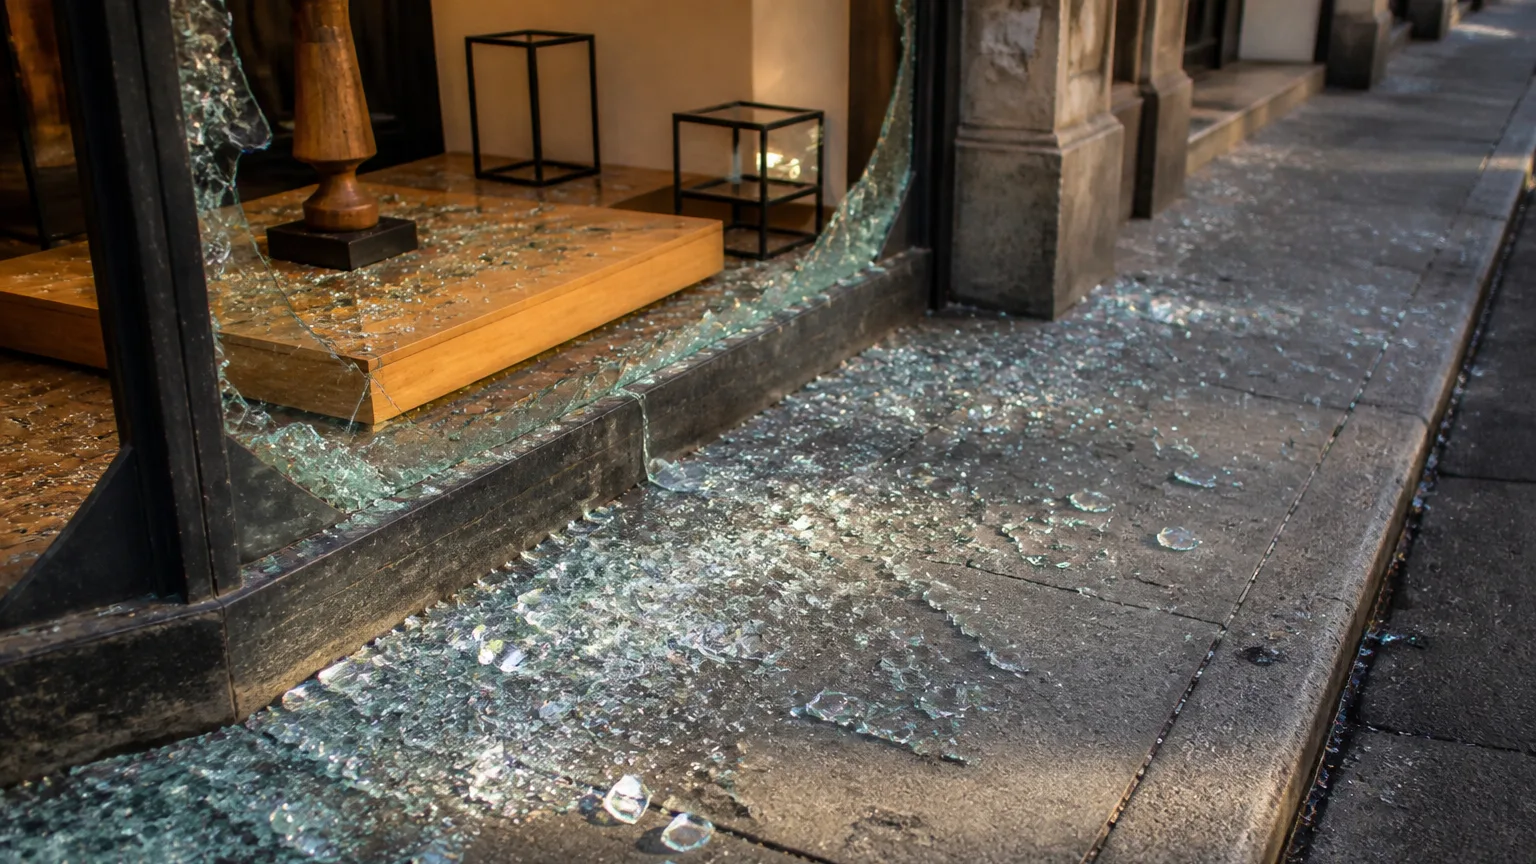
Après les violences et les pillages du samedi 17 octobre, de nombreux commerçants se retrouvent avec des vitrines brisées, des marchandises volées et des terminaux de paiement hors service. Pour rouvrir, la première question est souvent la même : où trouver de l’argent tout de suite ? Le Crédit Agricole a annoncé une ligne de crédit d’urgence pouvant atteindre 20 000 euros par commerçant, au taux de 2,5 %, sans frais de dossier.
Les fonds peuvent être débloqués sous 48 heures, avec un remboursement étalé sur 24 mois. LCL a de son côté annoncé des crédits d’urgence à taux préférentiel, mais les montants et les taux détaillés à ce stade concernent surtout le Crédit Agricole. Pour LCL, il faut donc se renseigner directement auprès de son agence.
Crédit d’urgence Crédit Agricole et LCL : jusqu’à 20 000 € à 2,5 %
Le dispositif du Crédit Agricole s’adresse aux professionnels touchés par les dégradations. Il permet de financer rapidement les dépenses indispensables à la reprise, comme la remise en état des locaux, le remplacement du matériel ou la reconstitution d’un minimum de stock, sans attendre le règlement définitif des indemnisations d’assurance.
Il faut bien garder à l’esprit qu’il s’agit d’un crédit et non d’une subvention. La somme empruntée devra être remboursée avec les intérêts correspondants. Le taux de 2,5 % reste toutefois présenté comme préférentiel au regard de l’urgence, ce qui le rend nettement plus avantageux qu’un découvert ou un emprunt classique obtenu dans l’urgence.
Comment en bénéficier : démarches et points à vérifier
Les informations disponibles ne précisent pas tous les critères d’éligibilité ni la liste des justificatifs demandés. Le plus sûr est donc de contacter son agence ou son espace professionnel, en précisant qu’il s’agit d’un commerce touché par les pillages du 17 octobre. Le conseiller pourra confirmer si le dossier entre bien dans le cadre du dispositif.
Avant de signer, quelques points méritent d’être clarifiés :
- le montant réellement accordé, qui peut être inférieur au plafond annoncé ;
- la durée du remboursement et le montant des mensualités ;
- l’absence de frais de dossier et la présence éventuelle d’autres frais ou garanties ;
- la date exacte de déblocage des fonds.
Reports d’échéances, terminaux et assurances : les autres leviers
Pour les commerçants qui remboursent déjà un emprunt, le Crédit Agricole prévoit un report pouvant atteindre six mois sur les échéances de crédits professionnels et de leasing commercial. Ce report est annoncé sans frais d’avenant, et il doit laisser davantage de trésorerie pendant les travaux et la reprise.
Le report ne doit pas être confondu avec un effacement de la dette. Selon les modalités retenues, les remboursements seront décalés et le coût total du financement pourra changer. Il faut donc demander par écrit les conséquences exactes sur le calendrier et le montant final.
La banque annonce aussi une gratuité temporaire de certains services bancaires et une accélération du traitement des indemnisations. Dans les faits, c’est souvent l’assurance qui pèse le plus lourd : si votre contrat comporte une garantie pertes d’exploitation, déclarez le sinistre sans attendre et conservez toutes les preuves de vos pertes.
Prêt et indemnisation : deux sommes à ne pas confondre
Le crédit d’urgence se rembourse, quoi qu’il arrive. L’indemnisation de l’assurance, elle, sert à compenser un préjudice. Garder ces deux flux bien distincts dans sa comptabilité évite de rembourser un prêt avec de l’argent qu’il faudra peut-être rendre plus tard.
Aides publiques et dispositifs annoncés
Emmanuel Macron est intervenu dimanche soir depuis l’Élysée pour assurer que les commerçants, artisans et professionnels sinistrés ne seraient pas abandonnés. Les premières estimations font état d’environ 1 500 commerces touchés dans toute la France.
Le Premier ministre Sébastien Lecornu doit présider lundi 19 octobre une cellule interministérielle de crise. Trois volets sont annoncés : l’économie et le commerce, les assurances et le suivi judiciaire. Des représentants des commerçants, des distributeurs, des hôteliers et des restaurateurs, ainsi que des banques et des assurances, sont attendus à Bercy dès 9 heures.
Cette réunion n’est pas encore une aide publique dont les modalités seraient définitivement arrêtées. Les mesures de soutien restent à l’état d’annonce, et les informations sur des dispositifs spécifiques à une région ou à une ville manquent à ce stade.
Ce que les aides ne couvrent pas
Un crédit d’urgence permet de tenir la trésorerie, mais il ne compense pas les pertes. Une boulangerie ouverte depuis quinze jours à Paris a subi d’importants dégâts, et certains magasins de téléphonie ont perdu une grande partie de leurs stocks. Certains commerçants évoquent déjà plusieurs mois de fermeture.
Le préjudice comprend aussi la perte de chiffre d’affaires, les salaires, les loyers commerciaux et les charges fixes qui continuent de courir pendant la fermeture. Les indemnisations d’assurance et les éventuelles aides publiques restent donc déterminantes pour qu’une fermeture temporaire ne devienne pas définitive.
A lire aussi
 L’électricité a bondi de 40 % en un mois sur les marchés, faut-il quitter le tarif réglementé avant février ?
 Un faux RIB, 64 891 € d’héritage partis ailleurs, et un notaire condamné à rembourser l’héritier
 Déclaration de succession en retard ? Dès le 7e mois, le fisc ajoute 0,20 % par mois, puis 10 % de majoration
 Manifestation du 17 octobre : ce que les assurances vont vraiment rembourser aux commerçants pillés, et ce qu’elles refuseront
 À 70 ans, la mutuelle pourrait coûter 90 € de plus par an en 2027, avec des hausses attendues de 4 à 10 %
 Près de 60 % de l’effort du budget 2027 demandé aux ménages pourrait retomber sur les retraités