

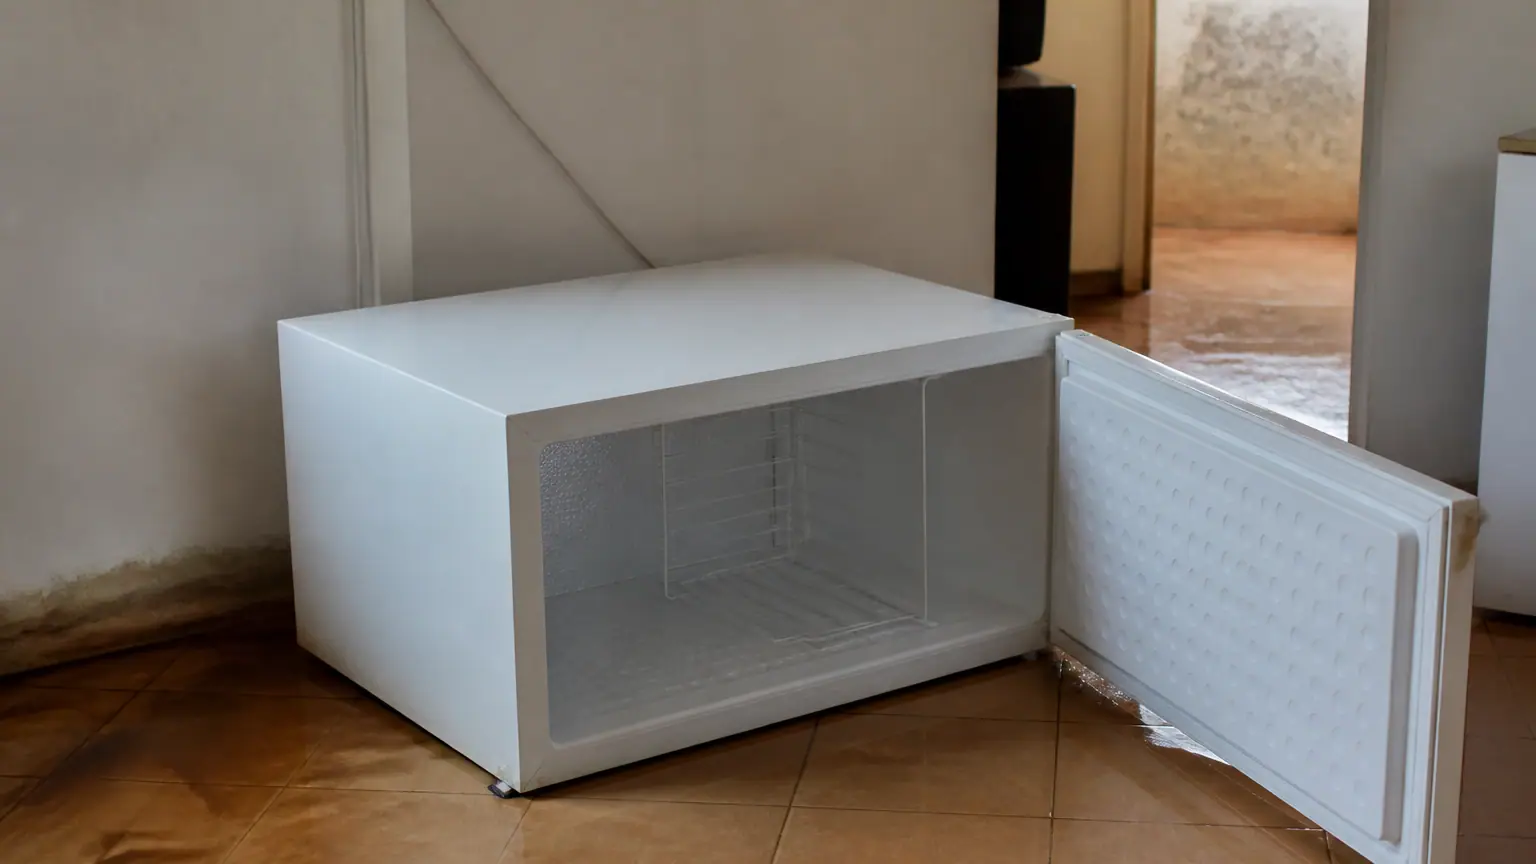
Vendredi 23 octobre, la tempête Austen a privé d’électricité environ 161 000 foyers selon Enedis, surtout en Bretagne, dans les Pays de la Loire et en Normandie. Si votre congélateur a dégelé pendant la coupure, une question s’impose tout de suite : votre assurance va-t-elle payer ? La réponse courte est oui, mais sous conditions.
Dans la plupart des cas, la coupure seule ne suffit pas à déclencher une indemnisation. Ce qui compte, c’est la garantie inscrite dans votre contrat et la nature du dommage : perte de denrées, appareil grillé par une surtension ou panne sans lien avec un sinistre couvert. Les démarches changent selon ce point de départ, et c’est exactement ce que cet article vous aide à clarifier.
Tempête Austen : 161 000 foyers privés de courant ce vendredi 23 octobre
Météo-France avait placé 23 départements en vigilance orange dès 6h ce vendredi. Cette première tempête de la saison automnale est tombée sur une végétation encore feuillée et fragilisée par la sécheresse de l’été, ce qui a favorisé les chutes d’arbres sur les routes. Une rafale de 158 km/h a été mesurée à Ouessant, et des records de vent pour un mois d’octobre ont été battus.
Le problème ne tient pas seulement à la durée de la coupure, mais aussi au retour du courant. Quand le réseau repart après une tempête, les variations de tension peuvent endommager des appareils branchés, même si votre cuisine n’a pas été touchée par la chute d’un arbre. Ces deux situations ne relèvent pas des mêmes garanties, et les distinguer dès le départ évite bien des refus.
Congélateur vidé : votre assurance habitation paie-t-elle les denrées perdues ?
Pour les denrées alimentaires, l’assurance habitation ne couvre pas tout par défaut. Il faut une garantie spécifique, souvent proposée en option, qui indemnise la perte de produits conservés au froid après un événement défini au contrat. Lisez les conditions générales et la liste des exclusions avant de compter sur une prise en charge, car certaines formules exigent un événement précis et d’autres imposent un plafond bas.
Il faut aussi séparer deux choses qui se mélangent souvent. Le contenu du congélateur relève des denrées, alors que le moteur ou la carte électronique grillés relèvent de l’électroménager. Pour les denrées, l’assureur regarde surtout la chaîne du froid : vous devez montrer que les produits ont été perdus à cause de la coupure et qu’ils n’étaient pas déjà périmés avant l’événement.
Denrées perdues : comment estimer leur valeur
Faites un inventaire par catégorie (viande, poisson, plats cuisinés, produits laitiers, glaces) avec une valeur d’achat approximative pour chacune. Joignez les tickets de caisse que vous retrouvez et notez la date de la coupure. Un inventaire précis et daté pèse bien plus lourd qu’une liste écrite de mémoire.
Enfin, rien n’est versé sans tenir compte de la franchise et du plafond d’indemnisation. La franchise reste à votre charge, et l’indemnité ne peut pas dépasser le montant maximum prévu par le contrat, même si vos pertes sont plus élevées.

Appareils grillés après une surtension : les garanties à activer
Quand le courant revient, un pic de tension peut griller un réfrigérateur, un lave-linge, une plaque de cuisson ou une box internet. Ce type de dommage relève le plus souvent de la garantie dommages électriques, qui couvre les appareils endommagés par un incident sur l’installation ou le réseau. Certains contrats l’incluent d’office, d’autres la proposent en option, et la surtension n’est pas toujours citée en toutes lettres : vérifiez le libellé exact.
Il faut aussi regarder l’état de l’appareil avant l’événement. Un congélateur en fin de vie ou mal entretenu peut être refusé au motif de l’usure ou d’un défaut d’entretien, un risque que l’on retrouve aussi avec une chaudière non entretenue, refus de l’assureur. Gardez donc la trace de l’achat et, si vous en avez fait, de la dernière intervention.
Coupure longue : l’indemnisation Enedis, en complément de votre assurance
Quand la panne vient du réseau et qu’elle dure longtemps, une autre piste existe : demander une indemnisation auprès d’Enedis ou de votre fournisseur d’énergie. Le dispositif prévoit des forfaits qui dépendent de la durée de la coupure et de la puissance souscrite. Ces montants viennent en complément de votre assurance, sans la remplacer.
Attention, les seuils de durée minimale et les montants forfaitaires évoluent, et les sources divergent parfois sur ces chiffres. Vérifiez les barèmes en vigueur avant de chiffrer votre demande. La démarche suit en général les mêmes réflexes que celle auprès de l’assureur : une demande écrite, les dates et heures de la coupure, et une facture ou une attestation mentionnant votre puissance souscrite.
Déclarer le sinistre et garder les preuves : factures, tickets, photos
Votre déclaration de sinistre doit partir sans attendre, par téléphone ou via votre espace client, puis être confirmée par écrit. Les délais figurent dans le contrat, et un retard peut compliquer l’indemnisation, comme le détaille notre article sur le délai pour prévenir l’assureur après Austen. Avant d’appeler, rassemblez les éléments suivants :
- les factures d’achat de l’appareil endommagé, ou à défaut une preuve de prix
- les tickets de caisse des denrées achetées récemment
- des photos de l’appareil, de son étiquette et du contenu du congélateur
- l’inventaire estimatif des denrées perdues, avec sa date
Gardez aussi la trace de la coupure elle-même : relevé de la durée, messages reçus du gestionnaire de réseau, et tout document de la mairie ou des secours confirmant les dégâts de la tempête. Ces éléments établissent la cause et la durée, deux points qui pèsent lourd dans la décision. Si l’assureur refuse, demandez une réponse écrite et motivée, qui vous permettra de contester.
Votre assurance peut donc payer, mais jamais sur la seule base d’une coupure. Elle paiera si votre contrat prévoit la bonne garantie et si vous pouvez prouver ce que vous avez réellement perdu. Pour les coupures longues, le recours auprès d’Enedis reste une piste complémentaire à ne pas négliger.
- Le taux du Livret A va augmenter au 1er février 2027, de quoi vous faire reconsidérer où dort votre épargne - 25 octobre 2026 à 7h06
- Coupure de courant après la tempête : le congélateur a lâché, votre assurance peut-elle payer ? - 25 octobre 2026 à 5h48
- Des courriers arrivent encore au nom du défunt : ceux à ouvrir tout de suite, et ceux à ne jamais payer - 25 octobre 2026 à 4h33
À lire aussi
 Le taux du Livret A va augmenter au 1er février 2027, de quoi vous faire reconsidérer où dort votre épargne
 Des courriers arrivent encore au nom du défunt : ceux à ouvrir tout de suite, et ceux à ne jamais payer
 Banque en ligne en panne : paiement refusé ou virement bloqué, qui rembourse les frais ?
 Chèque énergie pas reçu cette année ? Tout n’est peut-être pas perdu
 Pension de réversion : ce qui attend de nombreux veufs en novembre
 Votre abonnement d’électricité est peut-être trop gros pour votre maison, et vous le payez chaque mois