

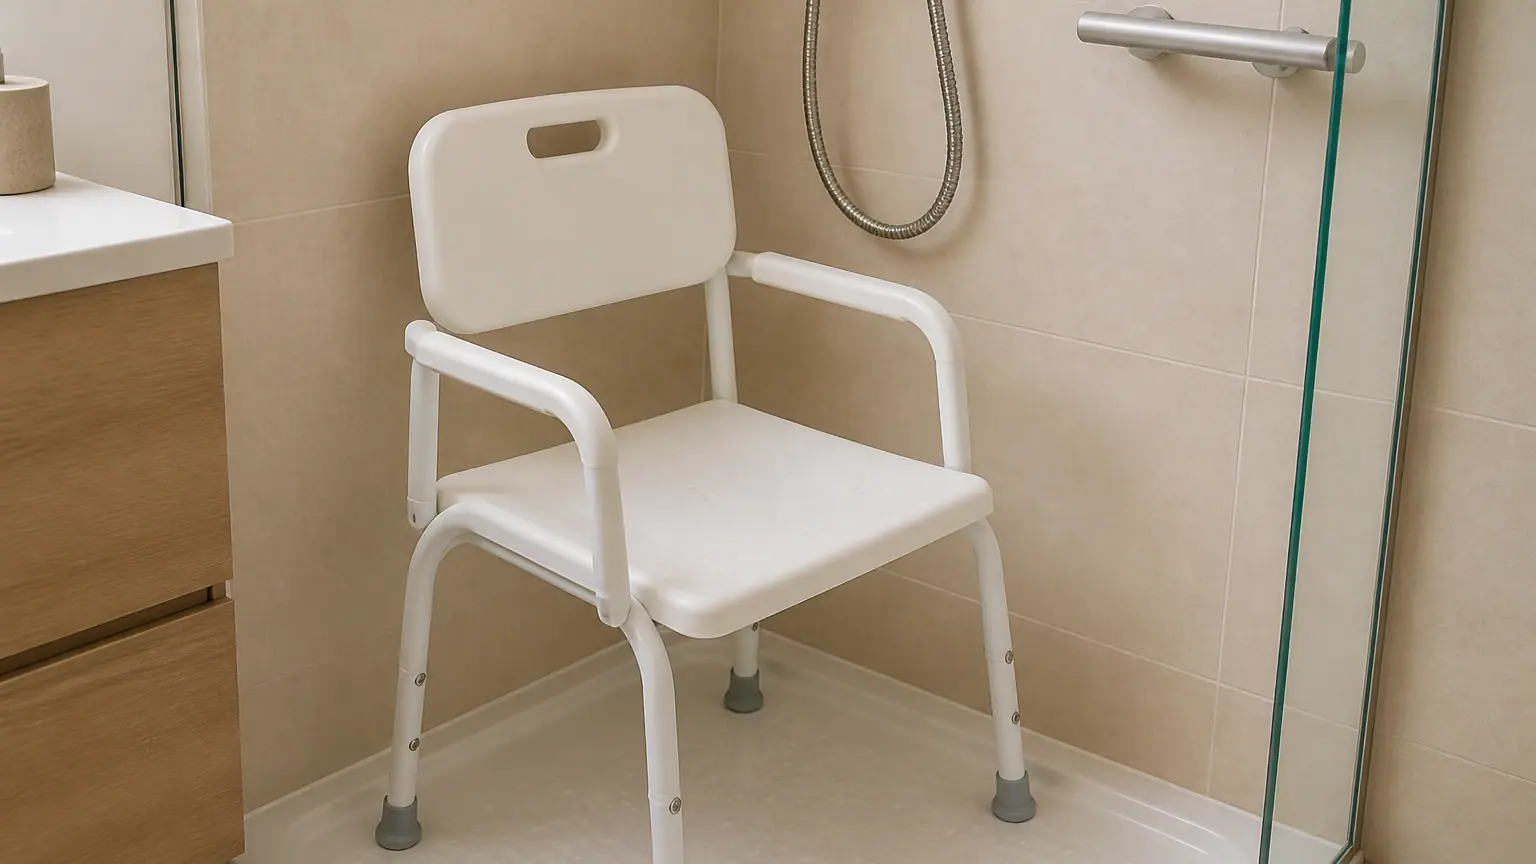
Une salle de bain sans baignoire, des portes élargies, une rampe dans l’escalier : ces travaux peuvent vite dépasser plusieurs milliers d’euros, et beaucoup de familles y renoncent faute de savoir qu’une partie peut être financée. Le chiffre de 82 % cité dans ce témoignage ne peut pas être confirmé par les dispositifs officiels, car la part prise en charge dépend de vos revenus, du type de travaux et des aides qui se cumulent. L’essentiel reste vrai : plusieurs aides existent pour rester chez soi.
La réponse tient en une aide centrale et plusieurs compléments. MaPrimeAdapt’, distribuée par l’Anah, finance l’adaptation du logement à la perte d’autonomie ou au handicap. Si un handicap est reconnu, la prestation de compensation du handicap (PCH), attribuée via la MDPH, peut couvrir une partie de l’aménagement. Les retraités peuvent aussi solliciter leur caisse de retraite, tandis que les collectivités, les mutuelles et certains prêts viennent compléter le financement.
Quelles aides pour adapter son logement pour rester chez soi ?
MaPrimeAdapt’ sert de socle pour rester à domicile malgré la perte d’autonomie. Elle couvre les travaux d’adaptation comme la douche de plain-pied, les WC surélevés, les barres d’appui ou le monte-escalier. Elle ne finance pas les travaux d’amélioration énergétique, qui relèvent de MaPrimeRénov’ (isolation, chauffage). Les deux dispositifs peuvent figurer dans un même projet, mais ils ne visent pas les mêmes travaux.
Le montant dépend de vos ressources et de la nature des travaux. L’Anah applique des plafonds de ressources qui déterminent le taux de prise en charge et le plafond de dépenses retenu. Les demandes se font via France Rénov’ ou la plateforme de l’Anah, et un diagnostic réalisé par un ergothérapeute ou un opérateur accompagne souvent le dossier.
Le tableau ci-dessous rassemble les principales sources de financement et leur point clé.
| Aide | Qui la verse | Travaux concernés | Point clé |
|---|---|---|---|
| MaPrimeAdapt’ | Anah | Adaptation du logement | Plafonds de ressources |
| Prestation de compensation du handicap (PCH) | Département, sur décision de la MDPH | Aménagement et aides techniques | Handicap reconnu |
| Aide de caisse de retraite (CARSAT, MSA, Agirc-Arrco) | Caisses de retraite | Maintien à domicile | Évaluation de la perte d’autonomie |
| Mutuelle ou assurance dépendance | Organisme complémentaire | Forfait selon le contrat | Garanties souscrites |
| Aides locales | Département, commune, intercommunalité | Variables selon le territoire | Conditions de ressources locales |
| Prêt à l’amélioration de l’habitat (Pah) | Établissement bancaire | Travaux d’amélioration | Remboursement à prévoir |
| Aides fiscales | Administration fiscale | TVA réduite, crédit d’impôt pour un salarié à domicile | Justificatifs à conserver |
Reste à charge : ne pas compter sur un pourcentage avant le chiffrage
Aucun barème officiel ne donne 82 %. Pour estimer votre reste à charge, faites chiffrer les travaux par au moins deux artisans, puis demandez une simulation d’aides avant tout engagement.
La prestation de compensation du handicap (PCH) et les aides de la MDPH
Si un handicap est reconnu, la PCH constitue l’autre pilier du financement. Elle est attribuée par le département après une décision de la MDPH, qui évalue votre projet de vie. L’aménagement du logement fait partie des éléments possibles, au même titre que les aides techniques ou l’aide humaine, et son montant est encadré par des plafonds réglementaires que la MDPH peut vous indiquer.
Le dossier passe par le formulaire de demande de la MDPH, accompagné d’un certificat médical et de devis détaillés. Les délais d’instruction sont souvent longs, parfois plusieurs mois. Une dépense engagée avant la décision peut ne pas être prise en charge, donc mieux vaut attendre la confirmation écrite avant de signer.

Les aides des caisses de retraite, mutuelles et assurances
Les retraités peuvent obtenir une aide de leur caisse : la CARSAT pour le régime général, la MSA pour le régime agricole, ou l’action sociale d’Agirc-Arrco pour les complémentaires. Ces caisses financent des aménagements favorisant le maintien à domicile, en général après une évaluation de la perte d’autonomie, et la demande peut être lancée dès le séjour à l’hôpital, comme le détaille cet article sur l’aide de caisse avant sortie d’hôpital. La visite d’un ergothérapeute ou d’un travailleur social sert souvent de base au plan de financement.
Les mutuelles et certains contrats d’assurance dépendance prévoient aussi des forfaits pour l’adaptation du logement. Le montant, les conditions et les démarches figurent dans votre contrat, qu’il vaut mieux relire avant d’engager le moindre chantier. Une aide de caisse de retraite et une aide de l’Anah peuvent souvent se combiner, mais le cumul se vérifie toujours dossier par dossier.
Collectivités, prêts et aides fiscales : ce qui peut se cumuler
Les collectivités territoriales complètent parfois le dispositif. Le département, la commune ou l’intercommunalité peuvent proposer des subventions locales, souvent sous conditions de ressources, et certains territoires disposent de programmes d’intérêt général ou d’OPAH qui accompagnent les propriétaires. Le mieux est de demander au CCAS ou à la mairie ce qui existe localement, car les règles changent beaucoup d’une commune à l’autre.
Pour couvrir le reste à charge, un prêt bancaire ou un prêt à l’amélioration de l’habitat (Pah), proposé par certains établissements, peut boucler le plan de financement. Il faut comparer le taux et la durée, et ne s’engager qu’une fois les subventions confirmées. Côté fiscal, certains travaux peuvent bénéficier d’une TVA réduite, et l’emploi d’un salarié à domicile ouvre droit à un crédit d’impôt pour aide à domicile. Les règles de cumul entre avantages fiscaux et subventions se vérifient auprès de votre centre des finances publiques.
Dans quel ordre demander les aides et quels justificatifs préparer
Commencez par faire évaluer votre besoin, par un ergothérapeute ou lors d’une visite conseil. Lancez ensuite les demandes qui dépendent d’une reconnaissance (MDPH) ou de votre caisse de retraite, puis le dossier Anah pour MaPrimeAdapt’, avant de vérifier les aides locales et les prêts. Dans tous les cas, ne lancez aucun chantier avant l’accord écrit, faute de quoi l’aide peut être refusée.
Préparez le dossier avant de le déposer :
- avis d’imposition ou justificatifs de ressources du foyer ;
- justificatif de perte d’autonomie, de handicap ou de classement GIR ;
- devis détaillés, avec la description précise des travaux prévus ;
- relevé d’identité bancaire et pièce d’identité ;
- évaluation de l’ergothérapeute, si elle a été réalisée.
Les montants et les conditions varient avec vos ressources, votre commune et la nature de votre handicap. Une simulation personnalisée, auprès de France Rénov’ ou de votre MDPH, reste le meilleur moyen de connaître votre reste à charge réel.

- Un abattement de 2 881 € peut vous échapper selon vos revenus - 11 novembre 2026 à 22h24
- Payer son électricité au prix de l’heure : gains et risques réels - 11 novembre 2026 à 21h32
- Prime de Noël 2026 : la date est connue, vérifiez vite votre RIB - 11 novembre 2026 à 20h33
À lire aussi
 Sans thermostat programmable, vous chauffez une maison vide
 Assurance habitation : la garantie que beaucoup de Français paient en double sans le savoir, et comment arrêter
 La fuite que personne n’entend mais qui gaspille 600 litres par jour et plus de 1 000 € par an, le test simple qui la repère
 La chaudière neuve au fioul, même « bio », c’est bientôt fini : ce qui change pour les propriétaires
 Plafond fissuré ou toit qui fuit après des travaux, la garantie de dix ans que beaucoup oublient de faire jouer
 Baignoire devenue dangereuse après 70 ans, l’aide qui peut financer la douche et que beaucoup ignorent