

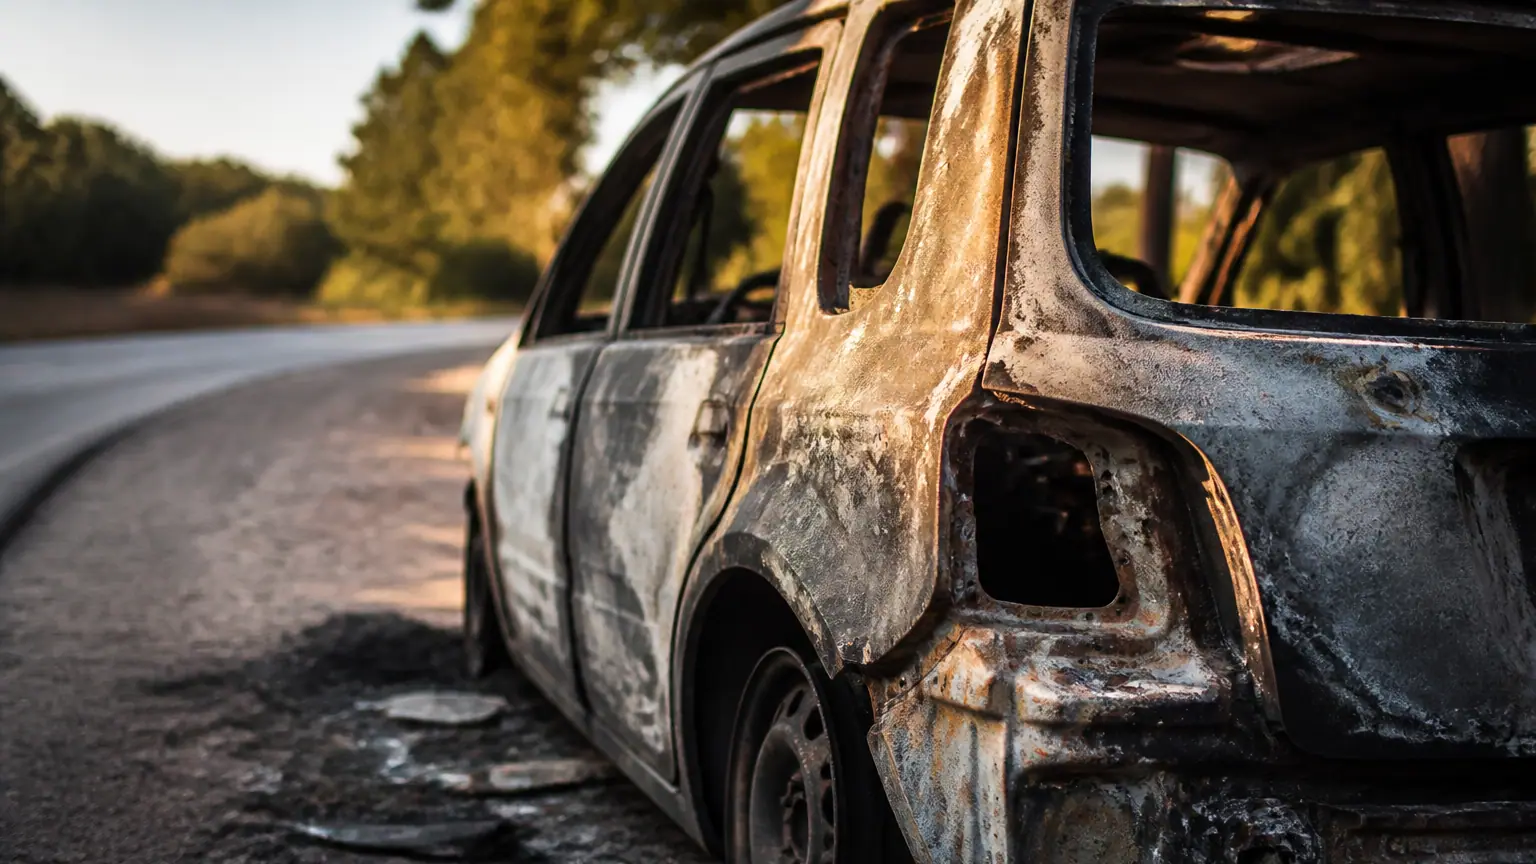
Si votre voiture a brûlé lors des violences du 17 octobre et que vous n’avez qu’une assurance au tiers, la réponse est en général non : votre assureur ne prendra pas en charge les dégâts subis par votre propre véhicule. L’assurance au tiers ne couvre que les dommages causés à autrui, par exemple à la voiture d’un autre automobiliste. Cela ne signifie pas pour autant que vous êtes sans recours, mais il faut les chercher du côté des auteurs des faits, de l’État ou de votre contrat si celui-ci comporte une garantie incendie.
Le tableau ci-dessous résume la situation selon le type de contrat, avant de détailler chaque étape.
| Votre situation | Votre voiture brûlée | Point à vérifier |
|---|---|---|
| Assurance au tiers | Non, en général | Couvre seulement les dommages causés à autrui |
| Assurance tous risques | Oui, si l’incendie est couvert | Clause d’exclusion des émeutes |
| Garantie incendie seule | Oui, sauf exclusion | Mention des attroupements et mouvements populaires |
| LOA ou crédit auto | Le solde restant dû reste à examiner | Assurance exigée par le contrat de financement |
Assurance au tiers : pourquoi l’incendie de votre voiture n’est en général pas couvert
Le contrat au tiers répond à une seule question : que faire si votre véhicule cause un dommage à quelqu’un d’autre ? Il prend en charge la responsabilité civile de l’assuré envers les tiers, mais il ne rembourse pas les dégâts que vous subissez vous-même. Un incendie qui détruit votre carrosserie, votre moteur et votre habitacle entre donc dans la catégorie des dommages propres au véhicule, que le tiers ne couvre pas.
Beaucoup d’automobilistes découvrent cette limite après coup, parce qu’ils pensaient que leur contrat les protégeait « contre tout ». Il faut donc relire vos conditions particulières avant d’écrire à votre assureur. Si le contrat est bien un tiers simple, la réponse sera négative, et la suite de votre démarche doit viser d’autres personnes ou d’autres garanties.
Garantie incendie et exclusion des émeutes : ce que votre contrat doit prévoir
Une assurance tous risques, ou une formule qui ajoute une garantie incendie au tiers, peut prendre en charge la destruction de votre voiture par le feu. Le problème vient souvent d’une clause spécifique : de nombreux contrats excluent les dégâts causés pendant des émeutes, des mouvements populaires ou des attroupements. D’autres, au contraire, les couvrent expressément. Seul le texte de votre contrat permet de trancher.
Une exclusion des émeutes doit être écrite noir sur blanc dans les conditions générales ou particulières. Si vous ne la trouvez pas, demandez à votre assureur, par écrit, s’il couvre les dégâts commis lors d’une manifestation ou d’un attroupement. Une réponse écrite vous servira ensuite de pièce si vous devez contester un refus.
Déclarer le sinistre : plainte, délai de cinq jours ouvrés, expertise et preuves
Même si vous pensez que votre contrat ne couvrira pas le sinistre, déclarez-le. Votre assureur doit en être informé dans un délai de cinq jours ouvrés à partir du moment où vous en avez connaissance, et ne pas respecter ce délai peut vous faire perdre une garantie qui vous serait pourtant due. La déclaration se fait par écrit, de préférence avec accusé de réception, en précisant la date, le lieu et les circonstances des faits.
La plainte doit être déposée au commissariat ou à la gendarmerie le plus tôt possible. Elle produit un procès-verbal qui servira à toutes vos démarches, qu’il s’agisse de l’assureur, des auteurs ou de l’État. Rassemblez aussi les photos du véhicule, les factures d’achat ou d’entretien, la carte grise et l’attestation d’assurance. Un expert peut être mandaté par l’assureur pour évaluer les dégâts, et vous pouvez demander à en voir le rapport.
Voici l’ordre que l’on suit en général après les faits :
- Déposer plainte et conserver une copie du procès-verbal.
- Déclarer le sinistre à votre assureur dans les cinq jours ouvrés.
- Photographier le véhicule incendié et son emplacement, avant tout enlèvement.
- Réunir les factures, la carte grise et les documents du contrat.
- Garder une trace écrite de chaque échange avec l’assureur et l’expert.
Votre voiture ou celle du voisin : deux recours différents
Si c’est votre véhicule qui a brûlé, les démarches passent d’abord par votre contrat puis par les auteurs ou l’État. Si c’est la voiture d’un voisin qui a été touchée par les flammes, la réponse change, car votre propre assurance ne vous couvre pas pour ce dommage.
Les recours : contre les auteurs, contre l’État et le cas des voitures voisines
Le premier recours vise les personnes responsables. Si des auteurs sont identifiés, vous pouvez vous constituer partie civile dans la procédure pénale et demander réparation du préjudice. Une faute intentionnelle, comme la destruction volontaire d’un véhicule, est en principe exclue des garanties d’assurance de l’auteur, ce qui peut réduire les chances d’être indemnisé rapidement. Cela ne vous prive pas de l’action, mais il faut anticiper une indemnisation plus lente.
Le second recours concerne l’État. L’article L. 211-10 du code de la sécurité intérieure prévoit que l’État peut être déclaré responsable des dommages causés aux biens par des attroupements ou des rassemblements, dans les conditions fixées par la loi. Il s’agit d’une procédure encadrée, avec des formalités et des délais stricts, qui exigent de bien documenter les faits. Un avocat ou une association d’aide aux victimes peut vous aider à monter le dossier.
Le cas des voitures voisines est particulier. Un arrêt de la Cour de cassation de 2023 a rappelé que l’assurance du propriétaire d’un véhicule touché ne couvre pas, en principe, les voitures voisines qui ont brûlé. Si votre voiture n’a été qu’endommagée par le feu d’un véhicule voisin, vous devez donc en priorité chercher à identifier le responsable ou à mobiliser le recours contre l’État, plutôt que d’attendre votre propre assureur.
Refus de l’assureur, LOA ou crédit : que faire et dans quel délai
En cas de refus, demandez la motivation écrite de la décision et relisez la clause invoquée. Si elle ne vous semble pas applicable, adressez une lettre recommandée avec accusé de réception qui conteste le refus, en joignant votre plainte, vos photos et vos factures. Vous pouvez aussi saisir le médiateur de l’assurance, un service gratuit, avant d’engager une action devant le tribunal judiciaire.
Si votre véhicule était en LOA ou financé par un crédit auto, la situation est différente. Le contrat de financement ne disparaît pas avec la voiture : le solde restant dû peut rester exigible, sauf si une assurance adaptée avait été souscrite et qu’elle couvre le sinistre. Vérifiez donc quelle assurance était imposée par le contrat et prévenez rapidement le loueur ou l’organisme de crédit, en parallèle de votre déclaration. Les délais courent dès les faits, et chaque semaine d’attente peut compliquer la suite.

- Conteneur posé sur cales au fond du jardin, passé trois mois le fisc le traite comme un garage - 29 octobre 2026 à 19h16
- Retraite à 67 ans, elle offre ses 142 jours de congé à ses collègues, un don permis en France - 29 octobre 2026 à 17h58
- Isolation des combles, de 20 à 35 € le m², les lignes du devis à vérifier avant de signer - 29 octobre 2026 à 17h06
À lire aussi
 Prix de l’essence en baisse au 1er novembre ? Si vous roulez avec ce carburant, elle ne vous concerne pas
 Taxe émeutes de 0,8 % sur l’assurance auto et habitation, la hausse envisagée dès janvier
 131 865 € par petit-enfant sans droits, le chiffre circule mais seuls 63 730 € sont permis à ce jour
 Testament écrit à la main trouvé dans un tiroir, une date ou signature oubliée peut l’annuler
 Un compte dormant au nom de votre père vient d’apparaître : à qui revient l’argent et comment le récupérer
 Découvert bancaire interdit le 20 novembre ? Ce que votre banque va vraiment changer